
국민연금 임의가입, 지금 전업주부는 월 얼마 내나
국민연금 임의가입으로 전업주부가 지금 낼 수 있는 가장 적은 보험료는 월 9만 5,000원 선입니다. 임의가입자는 지역가입자 소득의 중간값(중위수 기준소득월액) 이상으로 보험료를 정하는데, 공단 안내 표에 올라온 마지막 값이 2025년 4월 적용분 100만 원이고 2026년 보험료율은 9.5%이기 때문입니다.
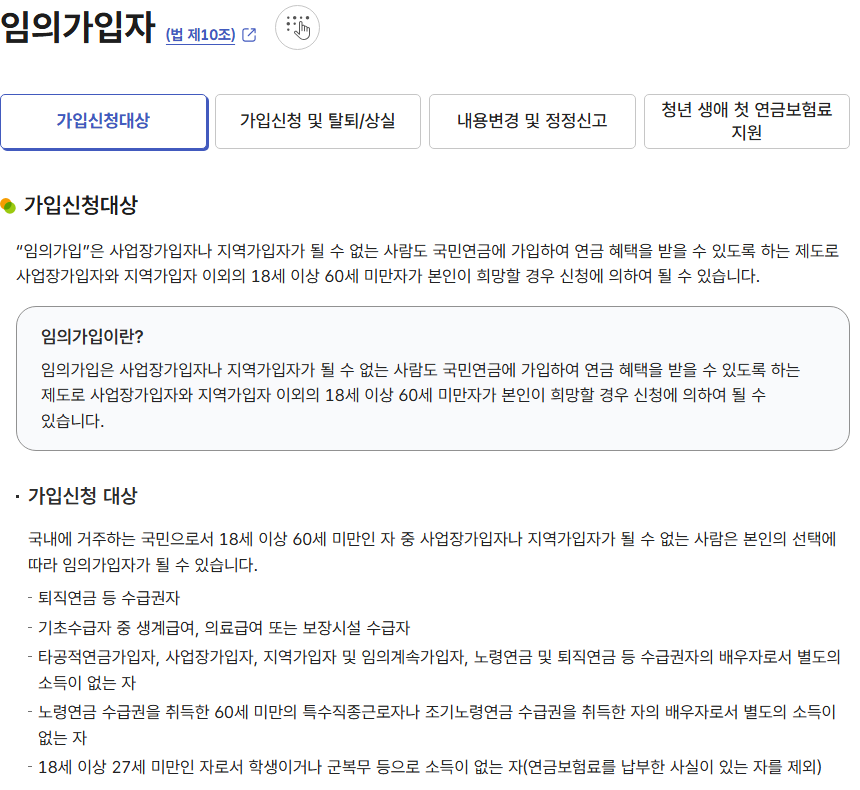
국민연금 임의가입 보험료는 중위수 기준소득월액 100만 원에 2026년 보험료율 9.5%를 곱한 월 9만 5,000원 선에서 시작합니다(가정 계산).
제 주변에도 「한 달 9만 원대면 넣어 볼까」 하고 묻는 지인이 몇 있었습니다. 귀하도 같은 고민이라면 이 금액이 출발점입니다. 더 많이 내고 싶다면 올릴 수 있습니다. 상한은 2026년 A값 309만 3,511원에 9.5%를 곱한 월 약 29만 원입니다. 다만 2026년 4월 이후 적용되는 중위수 금액은 공단 표에 아직 올라와 있지 않습니다. 가입 신청할 때 정확한 최저 금액을 상담에서 꼭 확인하십시오.
| 국민연금 임의가입 월 보험료(2026년 9.5%) | 금액 |
|---|---|
| 최저(기준소득 100만 원 가정) | 약 9만 5,000원 |
| 기준소득 200만 원으로 낼 때 | 약 19만 원 |
| 상한(2026년 A값 309만 3,511원) | 약 29만 원 |
가정: 기준소득월액 × 9.5%. 보험료율은 2033년 13%까지 해마다 0.5%포인트씩 오릅니다.
1인 1연금 개편안, 전업주부에게 무엇이 바뀌나
국민연금공단은 10월 22일 국회 보건복지위원회 국정감사에 낸 주요업무 현황에서 소득 없는 배우자를 가입자로 넣는 개편을 보고했습니다. 지금은 소득 있는 배우자를 둔 전업주부가 「적용제외자」라서 가입자 명단에 아예 없습니다. 개편안은 이들을 지역가입자 중 「납부예외자」로 옮기는 내용입니다.
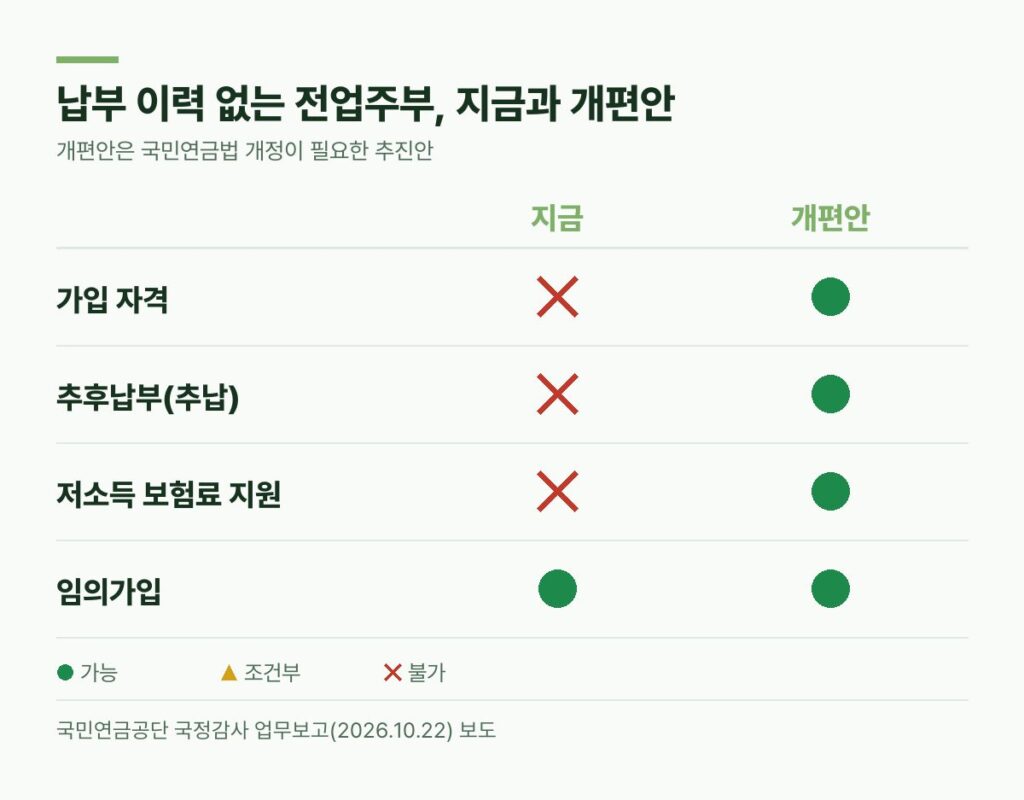
납부예외자가 되면 보험료를 내지 않아도 가입자 자격은 남습니다. 그리고 나중에 여유가 생기면 그동안 못 낸 보험료를 추후납부(추납)로 채울 수 있습니다. 미혼 무소득자는 이미 이렇게 하고 있습니다. 결혼 여부로 갈리던 차이를 없애겠다는 것이 「1인 1연금」의 뜻입니다.
1인 1연금 개편안은 전업주부를 가입 대상 밖(적용제외)에서 납부예외자로 옮겨 나중에 추납할 길을 여는 것입니다.
대상은 큽니다. 무소득 배우자와 27세 미만 무소득 청년 등 적용제외자는 3월 기준 667만 명입니다. 다만 국민연금법을 고쳐야 하는 일이라 국회 논의가 먼저입니다. 시행 날짜는 아직 정해지지 않았습니다. 복지부 관계자는 「개편에 대해 긍정적으로 생각하고 있다」고 말했습니다.
납부 이력이 있는 전업주부와 없는 전업주부는 다릅니다
결혼 전에 한 번이라도 국민연금을 낸 적이 있다면 지금도 적용제외 기간을 추납할 수 있습니다. 막혀 있는 쪽은 졸업 뒤 바로 결혼해 보험료를 한 번도 내지 않은 전업주부입니다. 이분들은 추납도, 저소득 보험료 지원도 받을 수 없습니다.
파이낸셜뉴스가 인용한 허종식 의원실 자료를 보면 27~59세 적용제외자 385만 7,798명 가운데 91.6%가 보험료를 낸 이력이 있었습니다. 4년 넘게 낸 사람도 216만 명입니다. 대부분은 직장을 다니다 결혼·출산으로 경력이 끊긴 경우라는 뜻입니다.
결혼 전에 국민연금을 한 번이라도 냈다면 개편을 기다리지 않아도 지금 추납으로 공백을 채울 수 있습니다.
추납은 최대 119개월까지 됩니다. 보험료율이 해마다 0.5%포인트씩 오르니 같은 기간을 채워도 늦게 낼수록 더 많이 냅니다. 내 공백 기간이 몇 개월인지는 국민연금공단 지사나 고객센터(1355)에서 확인할 수 있습니다. 추납 한도와 서둘러야 하는 이유는 국민연금 추납 119개월 한도에, 10월 1일 개정 내용은 국민연금 추납 개정 정리에 적어 두었습니다.
여성 국민연금이 남성의 절반인 이유
국민연금공단 통계로 2025년 12월 여성의 월평균 노령연금은 42만 9,206원입니다. 남성 85만 1,670원의 절반 수준입니다. 평균 납부기간도 여성 123개월, 남성 152개월로 29개월 짧습니다.
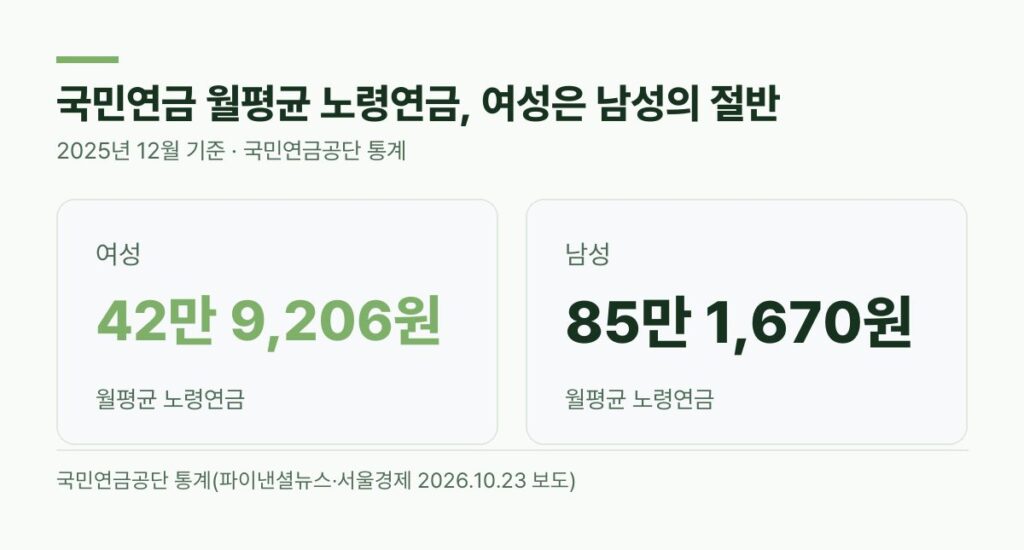
제가 상담하며 본 연금 통지서에서도 부부의 금액 차이는 대개 두 배 가까이 났습니다. 그래서 스스로 내는 사람이 많습니다. 국민연금 임의가입자 33만 3,717명 가운데 80.3%인 26만 8,113명이 여성입니다. 법으로 내야 하는 것도 아닌데 보험료를 전액 본인이 내면서 10년을 채우려는 것입니다.
국민연금 임의가입자 10명 중 8명이 여성이고, 그 이유는 여성 노령연금이 남성의 절반이기 때문입니다.
개편 전, 10년을 채우려면 얼마가 드나
노령연금을 받으려면 가입기간이 최소 10년(120개월)이어야 합니다. 지금 국민연금 임의가입으로 최저 보험료를 10년 내면 단순 합계로 약 1,140만 원입니다(월 9만 5,000원 × 120개월, 보험료율이 오르는 몫은 빼고 계산).
실제로는 보험료율이 2033년 13%까지 오르므로 이보다 더 듭니다. 그 대신 10년을 채우면 평생 매달 연금이 나옵니다. 저소득 지역가입자는 월 소득 80만 원 미만이면 보험료 절반을 생애 최대 12개월 지원받는데, 공단은 이 기준을 100만 원 미만으로 올리는 방안도 추진합니다.
국민연금 임의가입으로 최저 보험료를 10년 내면 단순 합계 약 1,140만 원이고, 실제로는 보험료율 인상 몫이 더해집니다.
집에 대출이 있다면 보험료를 매달 낼 여력부터 따져 보셔야 합니다. 대출 상환액이 얼마나 남는지는 주택담보대출 한도 계산기로 직접 계산해 보십시오.
보신자99의 창구 메모
창구에서 연금 이야기가 나오면 늘 남편분 연금 얘기로 끝났습니다. 「집사람은 내 연금 같이 쓰면 된다」는 말을 정말 많이 들었습니다. 그런데 몇 년 뒤 혼자 되신 분이 유족연금 서류를 들고 오시면, 남편 연금 전부가 아니라 일부만 나온다는 것을 그제야 아셨습니다.
그래서 저는 상담 끝에 부인분 가입 이력을 한 번 확인해 보시라고 권했습니다. 결혼 전 직장에서 1~2년 낸 기록이 나오는 경우가 꽤 있었습니다. 그 기록 하나로 추납 길이 열립니다.
국민연금 임의가입을 고민한다면 먼저 결혼 전 납부 기록이 있는지부터 조회하십시오.
국민연금 임의가입 전에 확인할 다섯 가지
- 국민연금공단 「내 연금 알아보기」에서 결혼 전 납부 이력이 있는지 조회합니다
- 이력이 있으면 적용제외 기간이 몇 개월인지, 추납 금액이 얼마인지 공단에 묻습니다
- 2026년 4월 이후 적용되는 임의가입 최저 보험료를 상담으로 확인합니다
- 10년(120개월)을 채울 때까지 매달 낼 수 있는 금액을 정합니다
- 1인 1연금 법 개정 소식을 보며, 이력이 없다면 개편 뒤 추납도 함께 따져 봅니다
국민연금 임의가입 Q&A
Q. 전업주부도 지금 국민연금에 가입할 수 있나요?
A. 네. 18세 이상 60세 미만이면 본인이 신청해 임의가입자가 될 수 있습니다. 보험료는 본인이 전액 냅니다.
Q. 국민연금 임의가입 최저 금액은 얼마인가요?
A. 2025년 4월 적용 중위수 기준소득월액 100만 원에 2026년 보험료율 9.5%를 곱하면 월 9만 5,000원 선입니다. 2026년 4월 이후 금액은 공단에서 확인하십시오.
Q. 1인 1연금은 언제부터 시행되나요?
A. 아직 정해지지 않았습니다. 국민연금법 개정이 필요해 국회 논의가 먼저입니다.
Q. 결혼 전에 낸 국민연금이 있으면 어떻게 되나요?
A. 납부 이력이 있으면 지금도 적용제외 기간을 최대 119개월까지 추납할 수 있습니다.
출처
- 국민연금공단: 임의가입자 안내(2026.10.24 확인)
- 서울경제: 전업주부도 자기 이름으로 국민연금…무소득 배우자 가입 문 넓힌다(2026.10.23)
- 파이낸셜뉴스: 전업주부 연금의 문, 13년 만에 다시 열린다(2026.10.23)
본 글은 단순 정보 제공용이며, 투자 권유가 아닙니다. 본문 속 사례는 이해를 돕기 위해 재구성한 것이며, 판단과 그 결과에 대한 책임은 본인에게 있습니다. 보험료 계산은 가정을 둔 단순 계산이고 실제 금액은 국민연금공단 결정에 따릅니다.