
추납은 최대 119개월인데, 얼마를 낼지는 지금 정해집니다
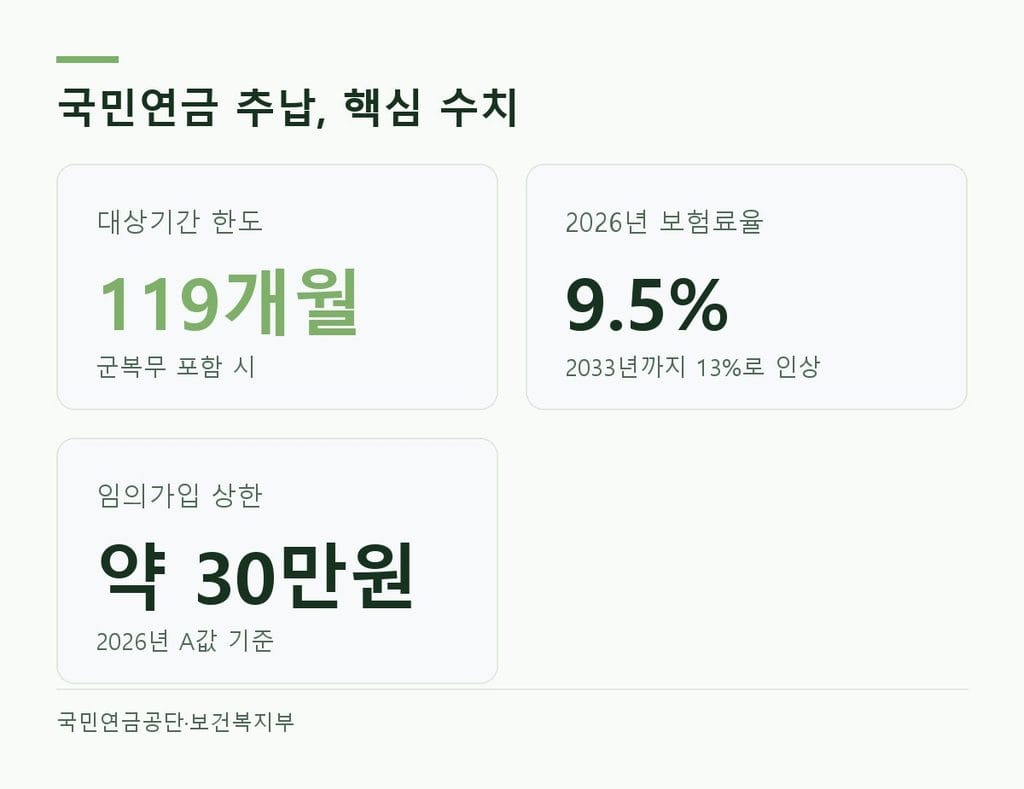
국민연금 추납(추후납부) 제도를 신청하시려고 알아보신 적이 있으실 겁니다. 대상기간은 최대 10년 미만, 군복무기간을 더하면 119개월까지 인정됩니다. 여기까지는 인터넷에 흔히 나오는 정보와 같습니다.
그런데 정작 얼마를 내야 하는지는 과거 시점이 아니라 신청하시는 지금 시점으로 계산됩니다. 그리고 지금 국민연금 보험료율은 2033년까지 매년 오르는 중입니다. 이 두 가지를 같이 보셔야 「지금 해야 하나, 나중에 해도 되나」를 판단하실 수 있습니다.
추납 대상은 누구인가요
국민연금공단 안내 기준으로 추납을 신청하시려면 현재 국민연금에 소득신고를 하고 계시거나 임의(계속)가입 중이셔야 합니다. 과거에 냈어야 했는데 못 내신 기간이 있어도, 지금 가입 상태가 아니면 신청 자체가 안 됩니다.
인정되는 공백 기간은 셋입니다.
- 납부예외 기간 — 사업 중단, 실직 등으로 보험료를 내지 못했던 기간
- 적용제외 기간 — 무소득 배우자, 기초수급자 등으로 지정돼 가입 대상에서 빠졌던 기간
- 군복무 기간
이 세 기간을 합쳐 최대 10년 미만까지 신청하실 수 있고, 군복무기간이 포함되면 상한이 119개월로 늘어납니다.
보험료는 어떻게 계산되나요
계산식은 신청일이 속한 달의 기준소득월액 × 납부기한이 속한 달의 보험료율입니다. 과거 그 기간의 소득이 아니라 지금 신고하신 소득이 기준입니다.
임의가입자는 별도 상한이 있습니다. 2026년 A값은 월 309만 3,511원이고, 여기에 2026년 보험료율 9.5%를 곱하면 월 상한이 약 30만 원 선입니다. 소득신고 중인 가입자는 실제 기준소득월액을 그대로 씁니다.
왜 국민연금 추납을 늦추면 불리한가요
2025년 3월 국회를 통과한 연금개혁으로 보험료율이 2026년 9.5%에서 시작해 2033년 13%까지 매년 0.5%p씩 오릅니다. 추납보험료는 신청 시점의 보험료율을 그대로 곱하므로, 같은 기간을 추납하더라도 몇 년 뒤에 신청하시면 그만큼 요율이 높아져 있습니다.
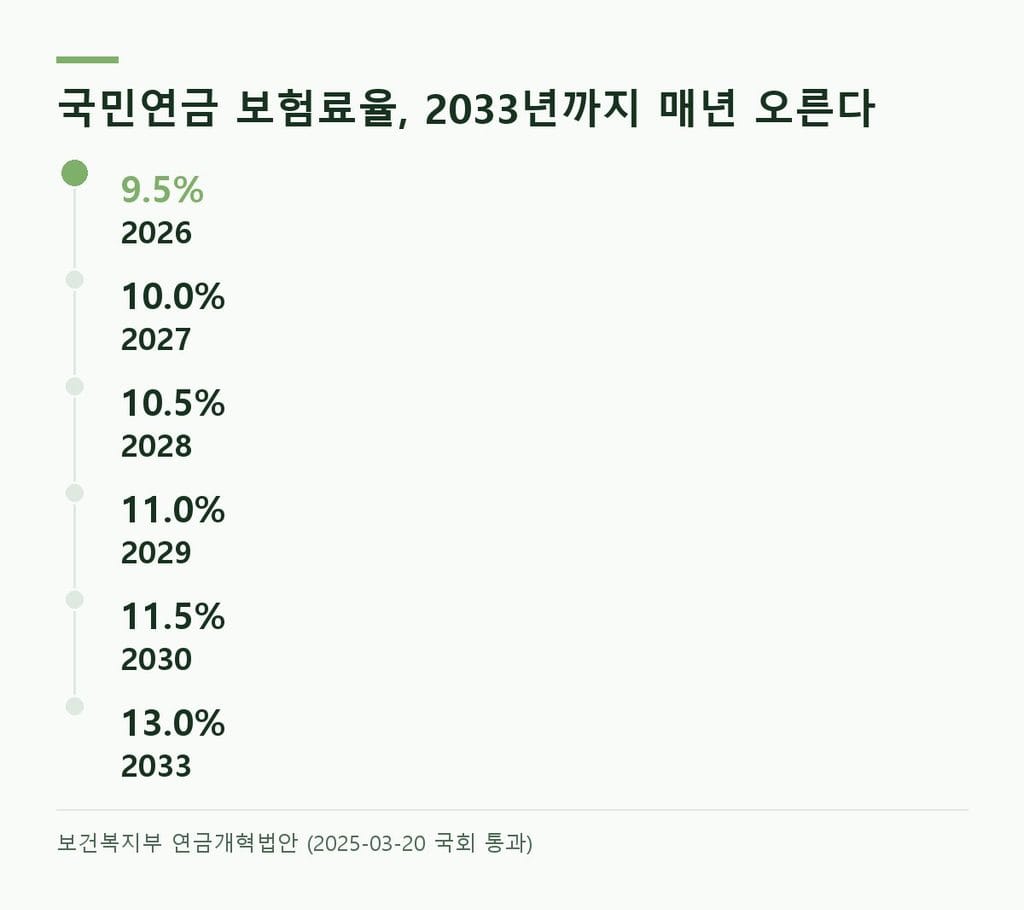
| 연도 | 보험료율 |
| 2026년 | 9.5% |
| 2027년 | 10.0% |
| 2028년 | 10.5% |
| 2029년 | 11.0% |
| 2030년 | 11.5% |
| 2033년 | 13.0% (단계 인상 완료) |
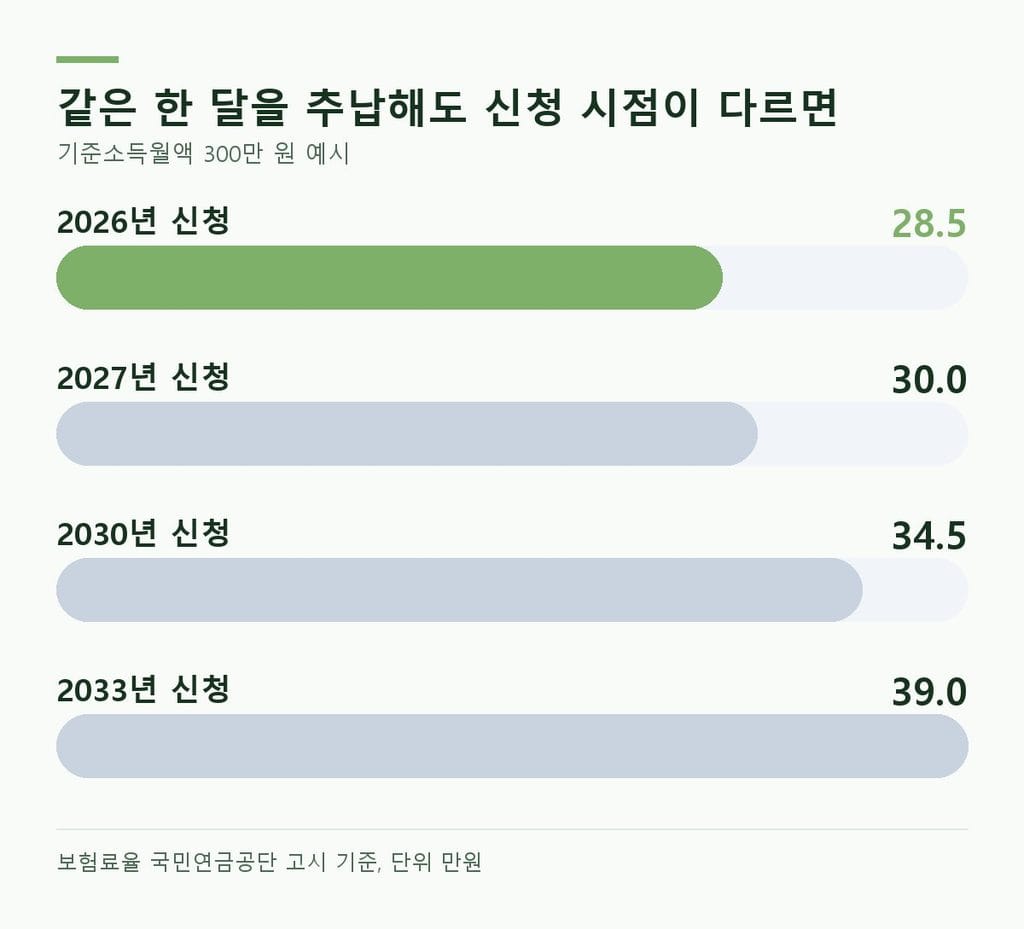
같은 기준소득월액 300만 원을 예로 들면, 2026년에 신청하실 때는 월 28만 5,000원이지만 2033년에 신청하시면 월 39만 원입니다. 같은 한 달을 추납하는데 매달 내실 금액이 10만 원 넘게 벌어집니다. 대상기간이 119개월 전부라면 이 차이가 그대로 배가 됩니다.
여기에 그사이 소득이 오르셨다면 기준소득월액도 함께 오르니, 보험료율과 소득 두 축이 같이 올라가는 구조입니다. 대상기간(납부예외·적용제외·군복무)이 이미 확정돼 있는 귀하라면, 신청 시점을 미룰 이유가 크지 않습니다.
분할납부는 어떻게 하나요
한 번에 내기 부담스러우시면 최대 60회까지 분할납부가 가능합니다. 분할할 경우 신청한 달부터 납부하는 달 전월까지의 기간에 적용된 1년 만기 정기예금 이자율만큼 이자가 붙습니다. 목돈이 없으시면 분할로, 여유가 있으시면 일시납으로 결정하시면 됩니다.
보신자99의 창구 메모
은행 창구에서 27년을 보내며 추납 상담을 참 많이 받았습니다. 그런데 상담 오시는 시점이 보통 「연금 받을 나이가 다가와서」였습니다. 그때는 이미 보험료율이 몇 단계 오른 뒤라, 더 일찍 아셨더라면 하는 아쉬움을 자주 느꼈습니다.
가입기간을 늘리는 결정이라 당장 큰돈이 나가는 게 부담스러우실 수 있습니다. 다만 대상기간이 이미 정해져 있고 자금 여력만 문제라면, 60회 분할이라는 선택지가 있다는 것은 기억해 두실 만합니다.
오늘 확인하실 것 셋
- 현재 소득신고 중이시거나 임의(계속)가입 중이신지 — 아니면 추납 신청 자체가 안 됩니다.
- 납부예외·적용제외·군복무 중 해당하는 공백 기간과 개월 수를 국민연금공단에서 확인하십시오.
- 보험료율이 매년 오르는 중이므로, 대상기간이 확정되셨다면 신청 시점을 미루실 이유가 있는지 다시 보십시오.
정확한 대상기간과 예상 금액은 국민연금공단 추후납부 안내에서 확인하실 수 있습니다.
함께 보면 좋은 글
가입기간이 늘어나면 소득대체율 계산도 함께 보셔야 합니다. 국민연금 소득대체율 43%는 남은 기간에만 붙는다에 2026년 이후 가입기간에만 새 요율이 적용되는 구조를 정리했습니다.
노후 준비를 국민연금 하나로 끝내지 않으신다면 퇴직연금 의무화 3단계 계획도 같이 보시는 편이 좋습니다.
추납보험료를 목돈으로 내실지 대출을 함께 정리하며 내실지 고민되신다면, 다른 상환 계획과 겹치지 않는지부터 보시는 게 순서입니다. 주택담보대출 한도 계산기에 소득을 넣어 보시면 현재 상환 여력을 먼저 가늠하실 수 있습니다.
자주 묻는 질문
국민연금 추납은 최대 몇 개월까지 가능한가요?
대상기간 기준 최대 10년 미만입니다. 여기에 군복무기간이 포함되면 상한이 119개월로 늘어납니다.
추납보험료는 과거 소득으로 계산되나요?
아닙니다. 신청일이 속한 달의 기준소득월액에 납부기한이 속한 달의 보험료율을 곱해 계산합니다. 과거가 아니라 지금 기준입니다.
지금 소득신고를 안 하고 있으면 신청할 수 없나요?
신청할 수 없습니다. 현재 소득신고 중이시거나 임의(계속)가입 중이셔야 추납을 신청하실 수 있습니다.
한 번에 다 내지 못하면 어떻게 하나요?
최대 60회까지 분할납부가 가능합니다. 분할 기간에는 1년 만기 정기예금 이자율만큼 이자가 붙습니다.
본 글은 단순 정보 제공용이며, 투자 권유가 아닙니다. 모든 책임은 본인에게 있습니다.