
KODEX 미국S&P500 수익률은 기간별로 얼마인가
KODEX 미국S&P500 수익률은 2026년 10월 8일 기준 주가로 1년 9.5%, 분배금을 다시 산 기준으로 12.1%입니다. 삼성자산운용이 공개한 숫자입니다.
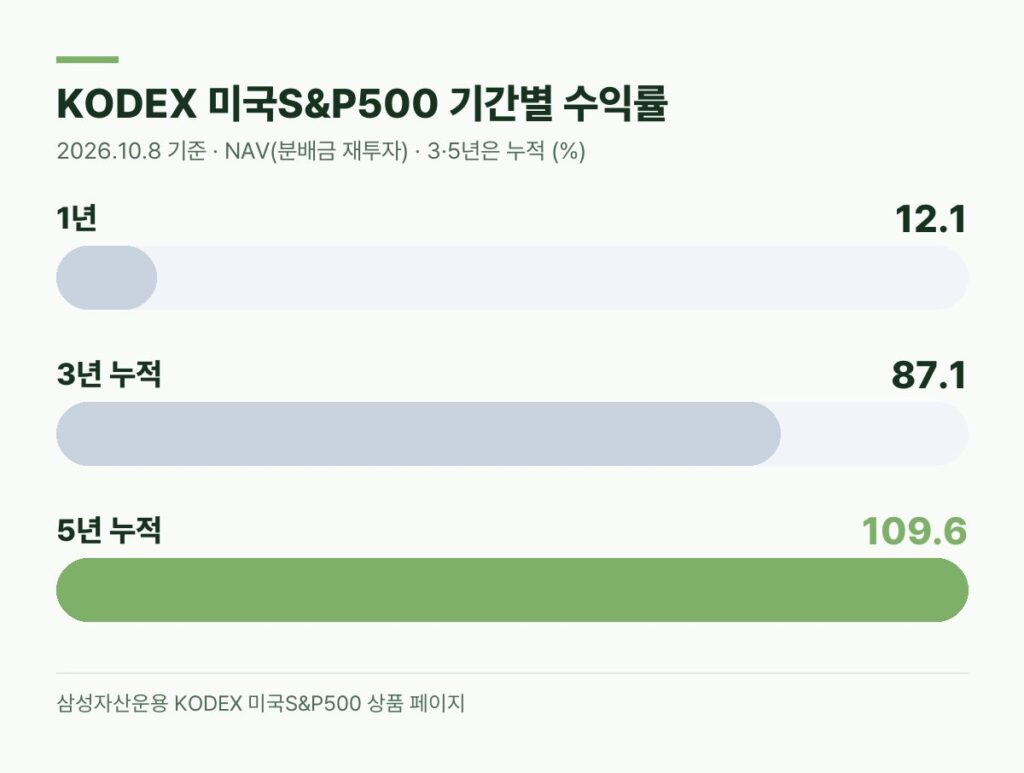
KODEX 미국S&P500은 분배금이 커서 주가 수익률보다 분배금을 포함한 수익률이 2.6%포인트 높습니다.
KODEX 미국S&P500은 미국 시가총액 상위 500개 회사를 담은 ETF입니다. 아래 표의 시장가격은 분배금을 뺀 주가, NAV는 분배금을 다시 투자했다고 본 값입니다.
| 기간 | 시장가격(주가) | NAV(분배금 재투자) |
|---|---|---|
| 1개월 | +0.8% | +0.6% |
| 3개월 | -7.6% | -6.9% |
| 6개월 | +3.6% | +7.8% |
| 1년 | +9.5% | +12.1% |
| 3년 누적 | +81.7% | +87.1%(연평균 23.2%) |
| 5년 누적 | +103.0% | +109.6%(연평균 16.0%) |
최근 3개월은 -7%대로 빠지는 중입니다. 귀하께서 지금 사신다면 이 오르내림을 그대로 겪게 되니, 한 번에 몰아 사기보다 매달 나눠 사는 쪽이 부담이 덜합니다. 지난 5년 같은 상승이 계속된다는 보장은 없어서 아래 계산은 연 5%로 낮춰 잡았습니다.
매달 50만 원씩 10년 모으면 계좌별로 얼마 받나
매달 50만 원씩 10년 동안 연 5%로 불어난다고 보면, 세금 떼고 받는 돈은 일반계좌가 7,464만 원입니다. ISA는 7,596만 원, 연금저축은 7,323만 원이고 세액공제를 따로 돌려받습니다.
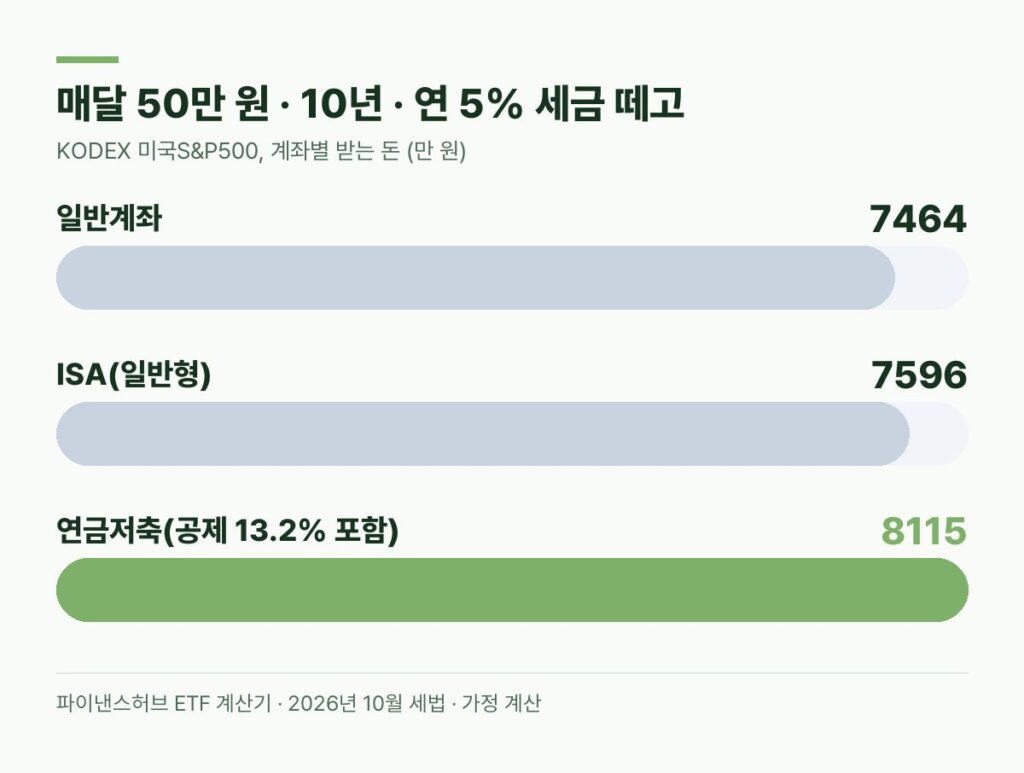
KODEX 미국S&P500은 해외 주식형이라 일반계좌에서 분배금뿐 아니라 팔 때 남긴 차익에도 15.4%가 붙습니다. 그래서 국내 주식형인 KODEX 200보다 ISA와 연금저축으로 옮길 때 이점이 큽니다.
| 계좌 | 10년간 낸 세금 | 세금 떼고 받는 돈 | 일반계좌와 차이 |
|---|---|---|---|
| 일반계좌 | 266만 원 | 7,464만 원 | – |
| ISA(일반형) | 153만 원 | 7,596만 원 | +133만 원 |
| 연금저축(세액공제 빼고) | 426만 원 | 7,323만 원 | -141만 원 |
| 연금저축(세액공제 13.2% 포함) | 426만 원 | 8,115만 원 | +652만 원 |
| 연금저축(세액공제 16.5% 포함) | 426만 원 | 8,313만 원 | +850만 원 |
KODEX 미국S&P500은 연금저축으로 모으면 세액공제를 포함해 일반계좌보다 10년 뒤 652만 원 많습니다.
연금저축은 연금으로 받을 때 이익과 세액공제 받은 원금에 5.5%를 냅니다. 세액공제를 빼고 보면 일반계좌보다 141만 원 적지만, KODEX 200(-375만 원)보다 차이가 훨씬 작습니다.
수익률이 높을수록 연금저축과의 차이는 커집니다
KODEX 미국S&P500은 수익률이 높을수록 연금저축과 ISA의 이점이 커집니다. 일반계좌에서 차익에 붙는 15.4%가 이익과 함께 커지기 때문입니다.
| 매달 50만 원 · 10년 | 일반계좌 | ISA | 연금저축(공제 13.2% 포함) |
|---|---|---|---|
| 연 3% | 6,828만 원 | 6,911만 원 | 7,397만 원 |
| 연 5% | 7,464만 원 | 7,596만 원 | 8,115만 원 |
| 연 7% | 8,175만 원 | 8,363만 원 | 8,920만 원 |
연금저축이 앞서는 폭은 연 3%일 때 569만 원, 연 7%일 때 745만 원으로 늘어납니다.
KODEX 200은 반대로 연 3%일 때 453만 원, 연 7%일 때 378만 원으로 줄었습니다. 넣을 돈이 매달 30만 원이어도 순서는 같아서, 세액공제를 더한 연금저축이 가장 많습니다.
ISA는 연 2,000만 원, 연금저축은 1,800만 원까지 넣습니다
ISA는 1년에 2,000만 원까지 넣을 수 있고 3년은 유지해야 합니다. 모두 합친 한도는 1억 원입니다. 연금저축은 1년에 1,800만 원까지 넣을 수 있고 세액공제는 그중 600만 원까지만 받습니다.
KODEX 미국S&P500은 연금저축 세액공제 한도 600만 원을 먼저 채우고, 남는 돈은 ISA로 넣는 순서가 세금이 가장 적습니다.
| 계좌 | 넣을 수 있는 돈 | KODEX 미국S&P500 세금 | 꺼낼 때 조건 |
|---|---|---|---|
| 일반계좌 | 제한 없음 | 분배금·매매차익 모두 15.4% | 언제든 |
| ISA(일반형) | 연 2,000만 원, 총 1억 원 | 이익 200만 원까지 비과세, 넘는 부분 9.9% | 3년 이상 유지 |
| 연금저축 | 연 1,800만 원 | 연금 받을 때 3.3~5.5%, 세액공제 연 600만 원까지 | 55세 이후 연금으로. 그 전에 꺼내면 16.5% |
TIGER·ACE·RISE 미국S&P500과는 무엇이 다른가
같은 S&P500 지수를 따라가는 ETF들은 1년 수익률이 11.7~12.0%로 거의 같습니다. 눈에 띄는 차이는 분배율입니다.
| 상품 | 1년 | 총보수(연) | 순자산 | 분배율 |
|---|---|---|---|---|
| KODEX 미국S&P500 | 11.74% | 0.0062% | 10조 5천억 원 | 2.04% |
| TIGER 미국S&P500 | 11.73% | 0.0068% | 21조 원 | 0.98% |
| ACE 미국S&P500 | 11.78% | 0.0047% | 3조 9천억 원 | 0.97% |
| RISE 미국S&P500 | 12.00% | 0.0047% | 1조 5천억 원 | 1.15% |
기준: 네이버페이 증권 ETF 분석(2026년 10월 8일). 1년 수익률은 분배금을 포함한 값입니다.
분배율이 두 배라도 1년 총수익은 같아서, 분배금이 많다고 더 버는 것은 아닙니다.
계산기로 TIGER 미국S&P500을 같은 조건에 넣으면 일반계좌 세후가 7,472만 원으로 KODEX와 8만 원 차이입니다. 분배금이 많으면 세금을 조금 일찍 낼 뿐입니다.
KODEX 미국S&P500 배당금은 1년에 1주당 479원입니다
KODEX 미국S&P500 배당금(분배금)은 최근 4회 합계 1주당 479원, 주가 대비 약 2.0%입니다. 삼성자산운용 분배 내역을 보면 첫 분배는 2025년 4월(56원)이었고, 그 뒤로 분기마다 104~132원이 나왔습니다.
KODEX 미국S&P500 배당금은 1·4·7·10월 마지막 영업일 기준으로 1년에 네 번 나옵니다.
이번 10월 기준일은 10월 30일(금)입니다. 그 회차를 받으려면 이틀 전인 28일(수)까지 사 두셔야 합니다. 상장 때 이 ETF의 기초지수는 배당을 다시 투자하는 총수익지수(TR)였고, 분배금이 나온 것은 2025년부터입니다.
보신자99의 창구 메모
제가 보험 창구에 있을 때 「배당 많이 주는 걸로 해 달라」는 손님이 많았습니다. 매달, 매분기 통장에 찍히는 돈이 눈에 보이기 때문입니다. 이번에 제가 같은 지수 ETF 네 개를 나란히 놓고 보니 분배율은 두 배 차이인데 1년 총수익은 같았습니다.
일반계좌에서는 분배금이 많을수록 세금을 먼저 냅니다. 반대로 연금저축과 ISA에서는 분배금이 나와도 바로 세금을 떼지 않습니다.
그래서 분배금이 많은 해외 주식형 ETF일수록 연금저축과 ISA 안에서 모으는 쪽이 유리합니다.
KODEX 미국S&P500 모으기 전에 할 일 다섯 가지
- 매달 넣을 금액을 정하고 ETF 계산기로 계좌별 10년 뒤 금액을 확인합니다
- 연금저축 세액공제 한도 600만 원을 먼저 채울지 정합니다
- 남는 돈은 ISA에 넣어 이익 200만 원 비과세를 씁니다
- 같은 지수 ETF와 총보수·순자산을 비교해 상품을 정합니다
- 증권사 앱에서 매달 같은 날 자동으로 사도록 적립식 매수를 걸어 둡니다
KODEX 미국S&P500 수익률·세금 Q&A
Q. KODEX 미국S&P500 수익률은 얼마인가요?
A. 2026년 10월 8일 기준 1년 수익률은 주가로 9.5%, 분배금을 다시 산 기준으로 12.1%입니다. 3년은 연평균 23.2%입니다.
Q. KODEX 미국S&P500을 팔 때 세금을 내나요?
A. 일반계좌에서는 팔 때 남긴 차익에도 15.4%를 냅니다. 해외 주식형 ETF이기 때문입니다. ISA와 연금저축에서는 바로 떼지 않습니다.
Q. 매달 50만 원씩 10년 모으면 얼마가 되나요?
A. 연 5%로 불어난다고 보면 세금 떼고 일반계좌 7,464만 원, ISA 7,596만 원입니다. 연금저축은 7,323만 원이고 세액공제를 더하면 8,115만 원입니다.
Q. KODEX 미국S&P500 분배율은 왜 다른 S&P500 ETF보다 높나요?
A. 최근 1년 분배율은 2.04%로 TIGER·ACE의 두 배쯤입니다. 다만 분배금을 포함한 1년 총수익은 11~12%로 같아서, 분배금이 많다고 더 버는 것은 아닙니다.
Q. KODEX 미국S&P500 배당금은 언제 나오나요?
A. 1·4·7·10월 마지막 영업일이 기준일입니다. 최근 4회 합계는 1주당 479원입니다.
출처
함께 읽으면 좋은 글
- TIGER 미국S&P500 10년 모으면 계좌별로 얼마
- KODEX 200 10년 모으면 계좌별로 얼마
- ISA 계좌 비과세 한도, 만기 되면 갈아타야 하나
- ETF 수익률·배당금 계산기 — 국내 상장 ETF 300개
본 글은 단순 정보 제공용이며, 투자 권유가 아닙니다. 모든 책임은 본인에게 있습니다. 계좌별 금액은 연 수익률(주가+배당)을 3·5·7%로 가정하고 분배금을 다시 산다고 본 예시이며, 환율·금융소득종합과세·중도 인출은 반영하지 않았습니다. 일반계좌 매매차익 세금은 실제로는 과세표준 기준가 증가분과 실제 차익 중 작은 쪽에 붙습니다. 연금저축 세금은 55~69세 연금소득세율 5.5%로 계산했습니다. 실제 금액은 달라질 수 있으니 증권사, 세무사에 확인하시기 바랍니다. 본문 속 사례는 이해를 돕기 위해 재구성한 것입니다.