
KODEX 200 수익률은 기간별로 얼마인가
KODEX 200 수익률은 2026년 10월 8일 기준 최근 1년 115.3%, 3년 연평균 51.6%, 5년 연평균 24.6%입니다. 1년 전에 산 1주가 지금 두 배가 넘었습니다.
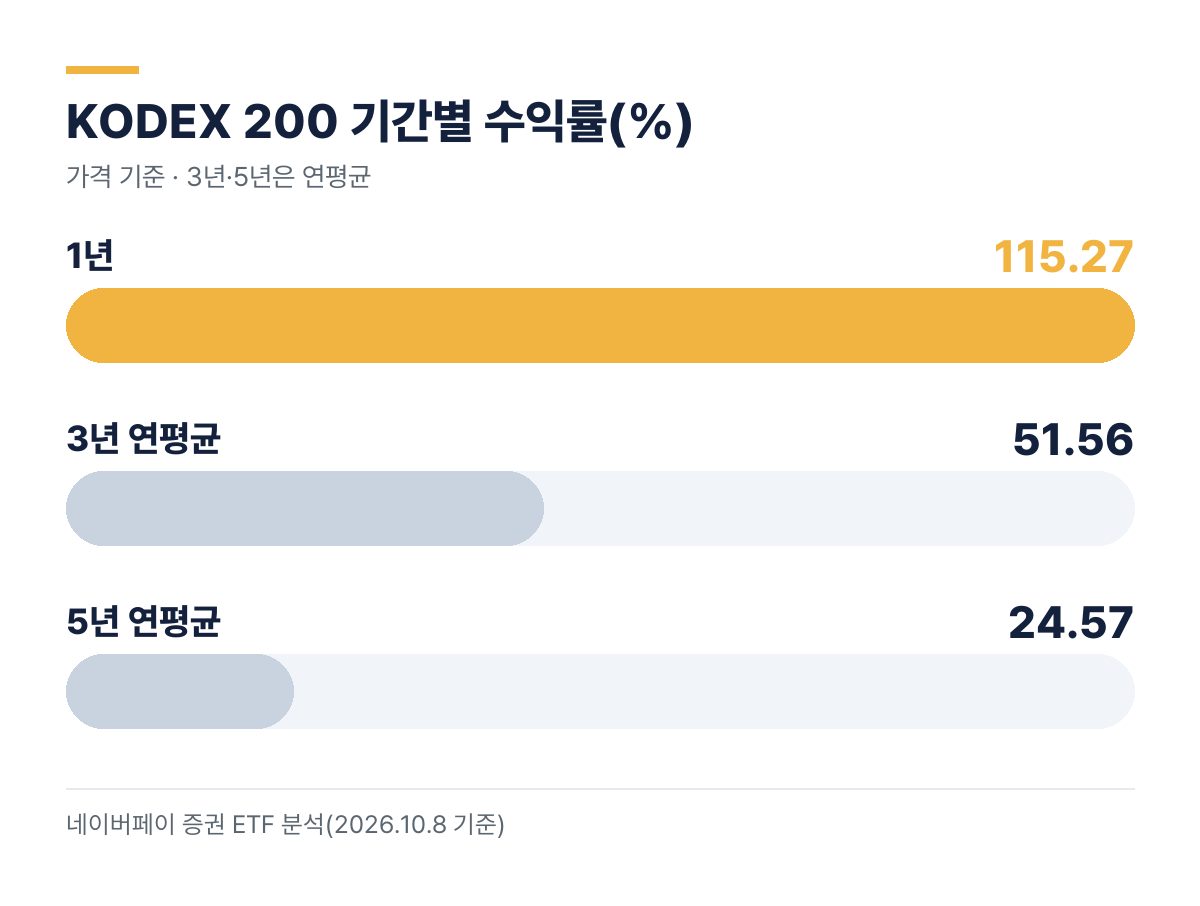
1년 전 4만 9천 원대이던 KODEX 200 1주가 지금은 10만 5천 원대입니다.
KODEX 200은 코스피 시가총액 상위 200개 회사를 담은 ETF입니다. 아래 표는 분배금을 빼고 가격만 본 값입니다.
| 기간 | 수익률 | 참고 |
|---|---|---|
| 1개월 | -4.3% | |
| 3개월 | -9.4% | 최근 석 달은 빠졌습니다 |
| 6개월 | +19.5% | |
| 1년 | +115.3% | |
| 3년 | 연평균 +51.6% | 누적 +248% |
| 5년 | 연평균 +24.6% | 누적 +200%(3배) |
1년 수익률은 크지만 최근 3개월은 -9.4%로 빠지는 중입니다. 귀하께서 지금 사신다면 이 오르내림을 그대로 겪게 되니, 한 번에 몰아 사기보다 매달 나눠 사는 쪽이 부담이 덜합니다. 지난 1년 같은 상승이 계속된다는 보장은 없으니 아래 계산은 연 5%로 낮춰 잡았습니다.
매달 50만 원씩 10년 모으면 계좌별로 얼마 받나
매달 50만 원씩 10년 동안 연 5%로 불어난다고 보면, 세금 떼고 받는 돈은 일반계좌가 7,698만 원입니다. ISA는 7,741만 원, 연금저축은 7,323만 원입니다.
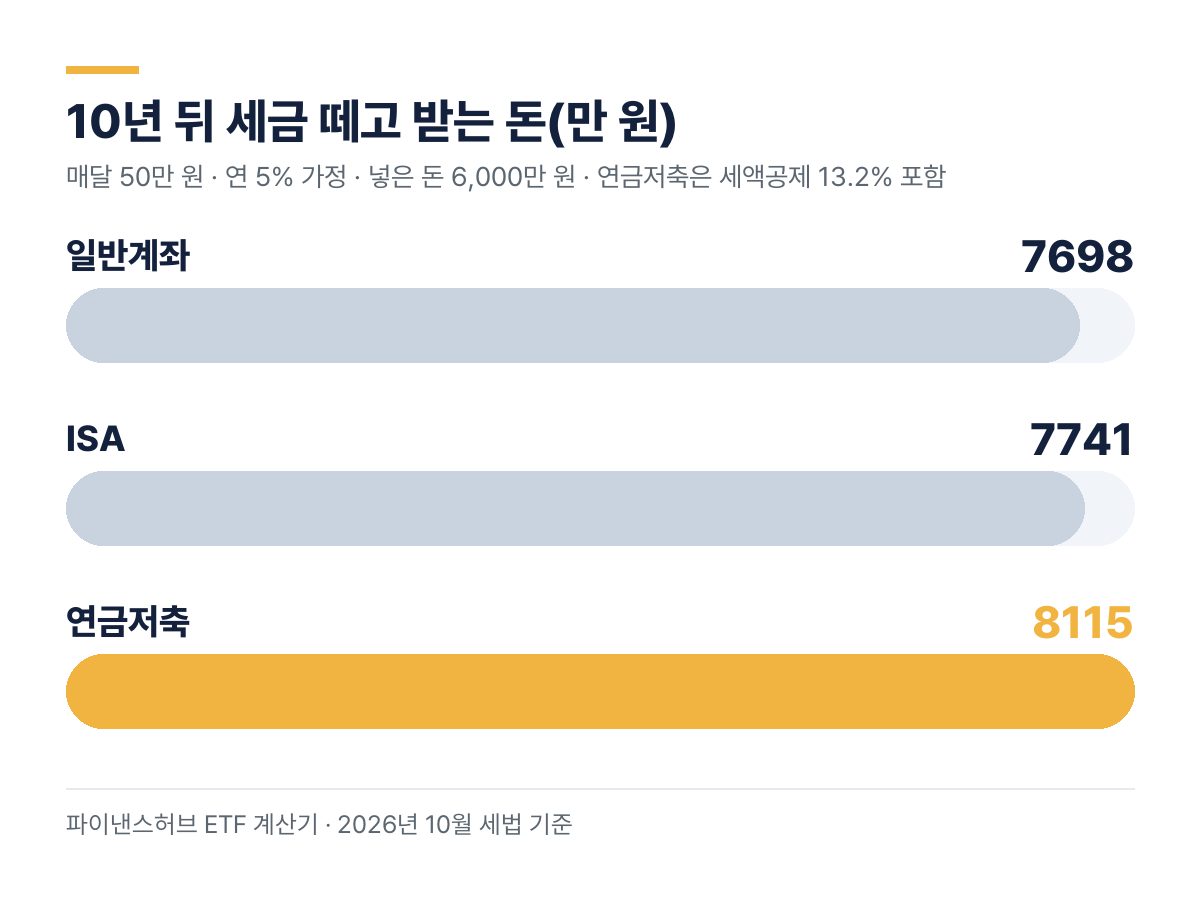
KODEX 200은 국내 주식형 ETF라 일반계좌에서도 팔 때 남긴 차익에 세금이 없습니다. 세금은 분배금에만 붙어서, 10년 동안 일반계좌에서 내는 세금이 44만 원뿐입니다. 그래서 ISA로 바꿔도 차이가 43만 원에 그칩니다.
| 계좌 | 10년간 낸 세금 | 세금 떼고 받는 돈 | 일반계좌와 차이 |
|---|---|---|---|
| 일반계좌 | 44만 원 | 7,698만 원 | – |
| ISA(일반형) | 9만 원 | 7,741만 원 | +43만 원 |
| 연금저축(세액공제 빼고) | 426만 원 | 7,323만 원 | -375만 원 |
| 연금저축(세액공제 13.2% 포함) | 426만 원 | 8,115만 원 | +417만 원 |
| 연금저축(세액공제 16.5% 포함) | 426만 원 | 8,313만 원 | +615만 원 |
KODEX 200은 연금저축으로 하면 세액공제 덕분에 일반계좌보다 10년 뒤 417만 원 많습니다.
여기서 주의하실 점이 있습니다. 연금저축은 연금으로 받을 때 이익과 세액공제 받은 원금에 5.5%를 냅니다. 일반계좌에서는 세금이 없었을 차익에도 세금이 붙는 셈이라, 세액공제를 빼고 보면 연금저축이 375만 원 적습니다.
수익률이 높을수록 연금저축과의 차이는 줄어듭니다
KODEX 200은 수익률이 높을수록 연금저축의 이점이 줄어듭니다. 연금으로 받을 때 내는 5.5%가 커지는 이익에도 붙기 때문입니다.
| 매달 50만 원 · 10년 | 일반계좌 | ISA | 연금저축(공제 13.2% 포함) |
|---|---|---|---|
| 연 3% | 6,944만 원 | 6,983만 원 | 7,397만 원 |
| 연 5% | 7,698만 원 | 7,741만 원 | 8,115만 원 |
| 연 7% | 8,542만 원 | 8,590만 원 | 8,920만 원 |
연금저축이 앞서는 폭은 연 3%일 때 453만 원, 연 7%일 때 378만 원입니다.
같은 표를 미국 주식을 담은 TIGER 미국S&P500으로 계산하면 반대로 수익률이 높을수록 연금저축과의 차이가 커집니다. 그 ETF는 일반계좌에서 차익에도 15.4%를 떼기 때문입니다. 넣을 돈이 매달 30만 원으로 줄어도 순서는 같습니다. 세액공제를 더한 연금저축이 4,869만 원으로 가장 많습니다.
ISA는 연 2,000만 원, 연금저축은 1,800만 원까지 넣습니다
ISA는 1년에 2,000만 원까지 넣을 수 있고 3년은 유지해야 합니다. 모두 합친 한도는 1억 원입니다. 연금저축은 1년에 1,800만 원까지 넣을 수 있고 세액공제는 그중 600만 원까지만 받습니다.
매달 50만 원이면 1년에 600만 원이라 두 계좌 모두 한도 안이고, 연금저축 세액공제 한도와도 딱 맞습니다.
KODEX 200은 세액공제를 받는 600만 원까지만 연금저축에 넣고, 그 위는 일반계좌나 ISA로 나눠도 세금 차이가 크지 않습니다.
| 계좌 | 넣을 수 있는 돈 | KODEX 200 세금 | 꺼낼 때 조건 |
|---|---|---|---|
| 일반계좌 | 제한 없음 | 분배금만 15.4%, 차익 비과세 | 언제든 |
| ISA(일반형) | 연 2,000만 원, 총 1억 원 | 분배금 등 이익 200만 원까지 비과세, 넘는 부분 9.9% | 3년 이상 유지 |
| 연금저축 | 연 1,800만 원 | 연금 받을 때 3.3~5.5%, 세액공제 연 600만 원까지 | 55세 이후 연금으로. 그 전에 꺼내면 16.5% |
TIGER·RISE·ACE 200과는 무엇이 다른가
네 상품은 같은 코스피200 지수를 따라가서 1년 수익률이 115.2~115.8%로 거의 같습니다. 가장 큰 차이는 총보수입니다.
| 상품 | 1년 | 3년 연평균 | 총보수(연) | 순자산 |
|---|---|---|---|---|
| KODEX 200 | 115.27% | 51.56% | 0.15% | 23조 8천억 원 |
| TIGER 200 | 115.80% | 51.80% | 0.05% | 9조 6천억 원 |
| RISE 200 | 115.67% | 51.73% | 0.017% | 4조 2천억 원 |
| ACE 200 | 115.16% | 51.42% | 0.017% | 1조 5천억 원 |
KODEX 200은 순자산이 가장 크지만 총보수는 연 0.15%로 RISE·ACE 200의 9배 가까이 됩니다.
1,000만 원을 10년 넣어 두면 보수 차이만 13만 원쯤 됩니다. 거래가 많아 원하는 가격에 사고팔기 쉬운 점을 볼지, 보수를 볼지가 고르는 기준입니다.
KODEX 200 배당금은 1년에 1주당 849원입니다
KODEX 200 배당금(분배금)은 최근 1년 1주당 849원, 주가 대비 약 0.8%입니다. 올해는 1·4·7월에 나왔고, 기준일은 그달 마지막 영업일입니다.
KODEX 200 배당금은 주가의 1%가 안 돼서, 수익의 대부분은 주가 상승에서 나옵니다.
10월에도 나온다면 기준일은 10월 30일(금)입니다. 그 회차를 받으려면 이틀 전인 28일(수)까지 사 두셔야 합니다. 위의 계좌별 계산은 이 분배금을 받는 대로 다시 산다고 보고 낸 값입니다.
보신자99의 창구 메모
제가 보험 상담을 하면서 「노후 준비는 무조건 연금저축」이라고 말씀드리던 때가 있었습니다. 이번에 제가 계좌별 숫자를 직접 돌려 보고 생각이 조금 바뀌었습니다.
국내 주식형 ETF는 일반계좌에서도 차익 세금이 없어서, 연금저축의 장점은 거의 세액공제 하나입니다. 세액공제를 빼고 보면 연금저축이 오히려 375만 원 적었습니다. 반대로 미국 주식을 담은 ETF는 일반계좌에서 차익에도 세금을 떼니 연금저축과 ISA의 이점이 커집니다.
그래서 연금저축 600만 원 한도에는 해외 주식형 ETF를, 그 밖의 돈으로는 KODEX 200 같은 국내 주식형을 담는 방법도 있습니다.
계좌마다 어떤 ETF를 담느냐에 따라 같은 돈에서 떼는 세금이 달라집니다. 귀하께서 두 종류를 함께 모으신다면 계좌를 나눠 담는 것만으로 차이가 생깁니다.
KODEX 200 모으기 전에 할 일 다섯 가지
- 매달 넣을 금액을 정하고 ETF 계산기로 계좌별 10년 뒤 금액을 확인합니다
- 연금저축 세액공제 한도 600만 원을 어떤 ETF로 채울지 먼저 정합니다
- KODEX 200만 모은다면 일반계좌도 세금 차이가 작다는 점을 감안해 계좌를 고릅니다
- 총보수가 낮은 같은 지수 ETF(RISE·ACE 200 등)와 비교한 뒤 상품을 정합니다
- 증권사 앱에서 매달 같은 날 자동으로 사도록 적립식 매수를 걸어 둡니다
KODEX 200 수익률·세금 Q&A
Q. KODEX 200 수익률은 얼마인가요?
A. 2026년 10월 8일 기준 1년 수익률은 115.3%입니다. 3년은 연평균 51.6%, 5년은 연평균 24.6%이고 분배금을 뺀 가격 기준입니다.
Q. KODEX 200을 팔 때 세금을 내나요?
A. 일반계좌에서도 팔 때 남긴 차익에는 세금이 없습니다. 국내 주식형 ETF이기 때문입니다. 분배금에만 15.4%가 붙습니다.
Q. 매달 50만 원씩 10년 모으면 얼마가 되나요?
A. 연 5%로 불어난다고 보면 세금 떼고 일반계좌 7,698만 원, ISA 7,741만 원입니다. 연금저축은 7,323만 원이고 세액공제를 따로 돌려받습니다.
Q. KODEX 200은 연금저축과 ISA 중 어디가 유리한가요?
A. 세액공제를 받는 연 600만 원까지는 연금저축이 유리합니다. 그 위의 돈은 일반계좌와 ISA의 차이가 10년에 수십만 원 수준이라, 언제 꺼내 쓸지를 보고 고르시면 됩니다.
Q. KODEX 200 배당금은 얼마인가요?
A. 최근 1년 1주당 849원, 주가 대비 약 0.8%입니다. 올해는 1·4·7월에 지급됐습니다.
출처
함께 읽으면 좋은 글
본 글은 단순 정보 제공용이며, 투자 권유가 아닙니다. 모든 책임은 본인에게 있습니다. 계좌별 금액은 연 수익률(주가+배당)을 3·5·7%로 가정하고 분배금을 다시 산다고 본 예시이며, 금융소득종합과세·중도 인출은 반영하지 않았습니다. 연금저축 세금은 55~69세 연금소득세율 5.5%로 계산했습니다. 실제 금액은 달라질 수 있으니 증권사, 세무사에 확인하시기 바랍니다. 본문 속 사례는 이해를 돕기 위해 재구성한 것입니다.