KODEX 미국나스닥100 수익률은 기간별로 얼마인가
KODEX 미국나스닥100 수익률은 2026년 10월 20일 기준 분배금을 다시 산 기준으로 1년 11.8%, 3년 누적 98.7%입니다. 삼성자산운용이 공개한 숫자입니다.
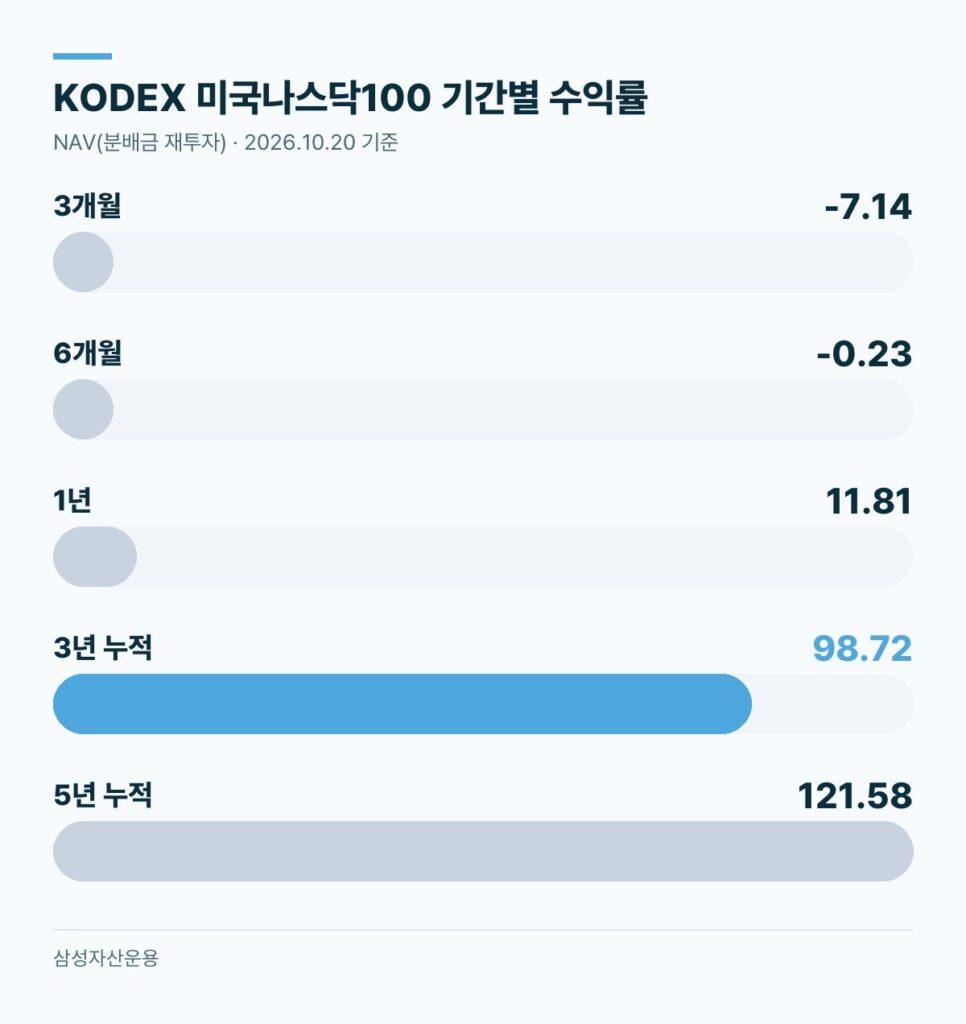
KODEX 미국나스닥100은 3년 동안 분배금 재투자 기준 98.7% 올라 원금이 두 배 가까이 됐습니다.
KODEX 미국나스닥100은 미국 나스닥 시장의 금융주를 뺀 시가총액 상위 100개 회사를 담은 ETF입니다. 아래 표의 시장가격은 분배금을 뺀 주가, NAV는 분배금을 다시 투자했다고 본 값입니다.
| 기간 | 시장가격(주가) | NAV(분배금 재투자) |
|---|---|---|
| 1개월 | -4.4% | -3.7% |
| 3개월 | -7.7% | -7.1% |
| 6개월 | -0.4% | -0.2% |
| 1년 | +9.8% | +11.8% |
| 3년 누적 | +96.2% | +98.7%(연평균 약 25.7%) |
| 5년 누적 | +118.2% | +121.6%(연평균 약 17.2%) |
최근 3개월은 -7%대로 빠졌습니다. 귀하께서 지금 사신다면 이 오르내림을 그대로 겪게 되니, 한 번에 몰아 사기보다 매달 나눠 사는 쪽이 부담이 덜합니다. 지난 3년 같은 상승이 계속된다는 보장은 없어서 아래 계산은 연 5%로 낮춰 잡았습니다.
매달 50만 원씩 10년 모으면 계좌별로 얼마 받나
매달 50만 원씩 10년 동안 연 5%로 불어난다고 보면, 세금 떼고 받는 돈은 일반계좌가 7,471만 원입니다. ISA는 7,596만 원, 연금저축은 7,323만 원이고 세액공제를 따로 돌려받습니다.
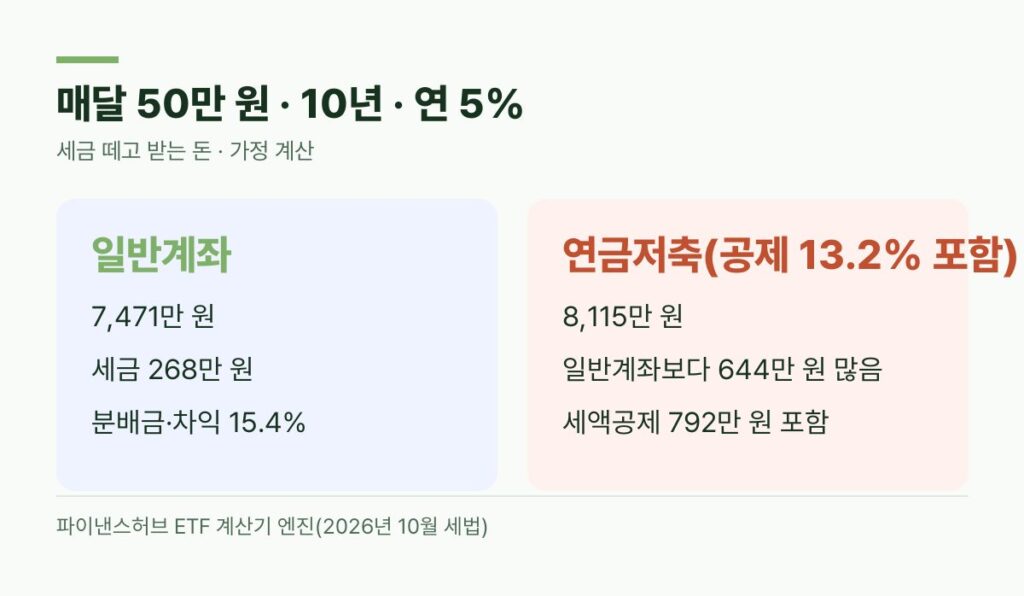
KODEX 미국나스닥100은 해외 주식형이라 일반계좌에서 분배금뿐 아니라 팔 때 남긴 차익에도 15.4%가 붙습니다. 그래서 ISA와 연금저축으로 옮길 때 이점이 생깁니다.
| 계좌 | 10년간 낸 세금 | 세금 떼고 받는 돈 | 일반계좌와 차이 |
|---|---|---|---|
| 일반계좌 | 268만 원 | 7,471만 원 | – |
| ISA(일반형) | 153만 원 | 7,596만 원 | +125만 원 |
| 연금저축(세액공제 빼고) | 426만 원 | 7,323만 원 | -148만 원 |
| 연금저축(세액공제 13.2% 포함) | 426만 원 | 8,115만 원 | +644만 원 |
| 연금저축(세액공제 16.5% 포함) | 426만 원 | 8,313만 원 | +842만 원 |
KODEX 미국나스닥100은 연금저축으로 모으면 세액공제를 포함해 일반계좌보다 10년 뒤 644만 원 많습니다.
연금저축은 연금으로 받을 때 이익과 세액공제 받은 원금에 5.5%를 냅니다. 세액공제를 빼고 보면 일반계좌보다 148만 원 적습니다. 세액공제를 받을 수 있는지가 순서를 가릅니다.
수익률이 높을수록 연금저축과의 차이는 커집니다
KODEX 미국나스닥100은 수익률이 높을수록 연금저축과 ISA의 이점이 커집니다. 일반계좌에서 차익에 붙는 15.4%가 이익과 함께 커지기 때문입니다.
| 매달 50만 원 · 10년 | 일반계좌 | ISA | 연금저축(공제 13.2% 포함) |
|---|---|---|---|
| 연 3% | 6,832만 원 | 6,911만 원 | 7,397만 원 |
| 연 5% | 7,471만 원 | 7,596만 원 | 8,115만 원 |
| 연 7% | 8,187만 원 | 8,363만 원 | 8,920만 원 |
연금저축이 앞서는 폭은 연 3%일 때 565만 원, 연 7%일 때 733만 원으로 늘어납니다.
나스닥100은 S&P500보다 오르내림이 큽니다. 같은 기간 KODEX 미국S&P500의 1년 수익률은 10.69%, 3년 연평균은 21.85%였습니다(네이버페이 증권, 10월 19일). 더 오를 때 더 빠지기도 하니 연 3% 줄도 함께 보십시오.
ISA는 연 2,000만 원, 연금저축은 1,800만 원까지 넣습니다
ISA는 1년에 2,000만 원까지 넣을 수 있고 3년은 유지해야 합니다. 모두 합친 한도는 1억 원입니다. 연금저축은 1년에 1,800만 원까지 넣을 수 있고 세액공제는 그중 600만 원까지만 받습니다.
KODEX 미국나스닥100은 연금저축 세액공제 한도 600만 원을 먼저 채우고, 남는 돈은 ISA로 넣는 순서가 세금이 가장 적습니다.
| 계좌 | 넣을 수 있는 돈 | KODEX 미국나스닥100 세금 | 꺼낼 때 조건 |
|---|---|---|---|
| 일반계좌 | 제한 없음 | 분배금·매매차익 모두 15.4% | 언제든 |
| ISA(일반형) | 연 2,000만 원, 총 1억 원 | 이익 200만 원까지 비과세, 넘는 부분 9.9% | 3년 이상 유지 |
| 연금저축 | 연 1,800만 원 | 연금 받을 때 3.3~5.5%, 세액공제 연 600만 원까지 | 55세 이후 연금으로. 그 전에 꺼내면 16.5% |
TIGER·ACE·RISE 미국나스닥100과는 무엇이 다른가
같은 나스닥100 지수를 따라가는 ETF들은 1년 수익률이 13.6~13.8%로 거의 같습니다. 눈에 띄는 차이는 분배율입니다.
| 상품 | 1년 | 총보수(연) | 순자산 | 분배율 |
|---|---|---|---|---|
| KODEX 미국나스닥100 | 13.72% | 0.0062% | 9조 7천억 원 | 1.08% |
| TIGER 미국나스닥100 | 13.61% | 0.0068% | 11조 5천억 원 | 0.54% |
| ACE 미국나스닥100 | 13.58% | 0.0062% | 3조 4천억 원 | 0.54% |
| RISE 미국나스닥100 | 13.83% | 0.0062% | 1조 6천억 원 | 0.62% |
기준: 네이버페이 증권 ETF 분석(2026년 10월 19일). 1년 수익률은 분배금을 포함한 값입니다.
KODEX 미국나스닥100은 분배율이 다른 나스닥100 ETF의 두 배쯤이지만 1년 총수익은 같습니다.
KODEX는 배당을 다시 투자하는 총수익지수(Total Return)를 기초지수로 씁니다. 분배금이 많으면 일반계좌에서는 세금을 조금 일찍 낼 뿐, 더 버는 것은 아닙니다.
KODEX 미국나스닥100 배당금은 1년에 1주당 282원입니다
KODEX 미국나스닥100 배당금(분배금)은 최근 1년 합계 1주당 282원, 분배율 1.09%입니다. 가장 최근인 2026년 7월 31일 기준일에는 83원이 나왔습니다.
KODEX 미국나스닥100 배당금은 1·4·7·10월 마지막 영업일 기준으로 1년에 네 번 나옵니다.
이번 10월 기준일은 10월 30일(금)입니다. 그 회차를 받으려면 이틀 전인 28일(수)까지 사 두셔야 합니다. 작년에는 4·7·10월 세 번, 올해는 지금까지 1·4·7월 세 번 나왔습니다.
보신자99의 창구 메모
제가 보험 창구에 있을 때 변액보험 펀드를 고르는 손님 가운데 「요즘 제일 많이 오른 것」을 찾는 분이 많았습니다. 그해 가장 많이 오른 펀드는 다음 해에 가장 크게 빠지기도 했습니다.
이번에 저는 나스닥100 숫자를 보면서 3년 누적 98.7%보다 최근 3개월 -7.1%를 먼저 봤습니다. 오르는 폭이 큰 상품은 빠지는 폭도 큽니다. 저도 그 시절 손님들 계좌에서 같은 일을 여러 번 봤습니다.
그래서 KODEX 미국나스닥100은 한 번에 큰돈을 넣기보다 매달 같은 금액을 연금저축과 ISA 안에서 나눠 사는 쪽이 오르내림을 견디기 쉽습니다.
KODEX 미국나스닥100 모으기 전에 할 일 다섯 가지
- 매달 넣을 금액을 정하고 ETF 계산기로 계좌별 10년 뒤 금액을 확인합니다
- 연금저축 세액공제 한도 600만 원을 먼저 채울지 정합니다
- 남는 돈은 ISA에 넣어 이익 200만 원 비과세를 씁니다
- S&P500 ETF와 나눠 담을지 정합니다
- 증권사 앱에서 매달 같은 날 자동으로 사도록 적립식 매수를 걸어 둡니다
KODEX 미국나스닥100 수익률·세금 Q&A
Q. KODEX 미국나스닥100 수익률은 얼마인가요?
A. 2026년 10월 20일 기준 분배금 재투자 기준 1년 11.8%, 3년 누적 98.7%입니다. 주가 기준 1년은 9.8%입니다.
Q. KODEX 미국나스닥100을 팔 때 세금을 내나요?
A. 일반계좌에서는 팔 때 남긴 차익에도 15.4%를 냅니다. 해외 주식형 ETF이기 때문입니다. ISA와 연금저축에서는 바로 떼지 않습니다.
Q. 매달 50만 원씩 10년 모으면 얼마가 되나요?
A. 연 5%로 불어난다고 보면 세금 떼고 일반계좌 7,471만 원, ISA 7,596만 원입니다. 연금저축은 7,323만 원이고 세액공제를 더하면 8,115만 원입니다.
Q. KODEX 미국나스닥100 분배율은 왜 다른 나스닥100 ETF보다 높나요?
A. 최근 1년 분배율은 1.08%로 TIGER·ACE의 두 배쯤입니다. 다만 분배금을 포함한 1년 총수익은 13.6~13.8%로 같아서, 분배금이 많다고 더 버는 것은 아닙니다.
Q. KODEX 미국나스닥100 배당금은 언제 나오나요?
A. 1·4·7·10월 마지막 영업일이 기준일입니다. 최근 1년 합계는 1주당 282원입니다.
출처
함께 읽으면 좋은 글
- KODEX 미국S&P500 10년 모으면 계좌별로 얼마
- TIGER 미국S&P500 10년 모으면 계좌별로 얼마
- ISA 계좌 비과세 한도, 만기 되면 갈아타야 하나
- ETF 수익률·배당금 계산기 — 국내 상장 ETF 300개
본 글은 단순 정보 제공용이며, 투자 권유가 아닙니다. 모든 책임은 본인에게 있습니다. 계좌별 금액은 연 수익률(주가+배당)을 3·5·7%로 가정하고 분배금을 다시 산다고 본 예시이며, 환율·금융소득종합과세·중도 인출은 반영하지 않았습니다. 일반계좌 매매차익 세금은 실제로는 과세표준 기준가 증가분과 실제 차익 중 작은 쪽에 붙습니다. 연금저축 세금은 55~69세 연금소득세율 5.5%로 계산했습니다. 실제 금액은 달라질 수 있으니 증권사, 세무사에 확인하시기 바랍니다. 본문 속 사례는 이해를 돕기 위해 재구성한 것입니다.