
KODEX 코스닥150 수익률은 기간별로 얼마인가
KODEX 코스닥150은 2026년 10월 14일 종가 13,920원으로 1년 전보다 0.1% 낮고, 3년 전보다 8.1% 높고, 5년 전보다 1.7% 낮습니다. 분배금을 뺀 가격 기준으로 직접 계산한 값입니다.
KODEX 코스닥150은 5년 전 14,165원이 오늘 13,920원이어서 5년이 지나도 값이 제자리입니다.
KODEX 코스닥150은 코스닥 150 지수를 따라가는 국내 주식형 ETF입니다. 알테오젠, 에코프로, 주성엔지니어링 같은 코스닥 대형주가 담겨 있습니다.
| 기간 | 수익률(가격 기준) | 참고 |
|---|---|---|
| 1개월 | +2.5% | |
| 3개월 | +3.8% | |
| 6개월 | -25.7% | |
| 1년 | -0.1% | |
| 3년 | 누적 +8.1% | 연평균 2.6% |
| 5년 | 누적 -1.7% | 연평균 -0.3% |
| 10년 | 누적 +52.6% | 연평균 4.3% |
기준: 네이버페이 증권 일별 시세, 2026년 10월 14일 종가. 1개월은 9월 14일, 3개월은 7월 14일, 6개월은 4월 14일 종가와 비교했습니다. 10년은 2016년 10월 14일 종가 9,123원과 비교했습니다.
고점보다 34.0% 낮고 7월에는 반토막이었다
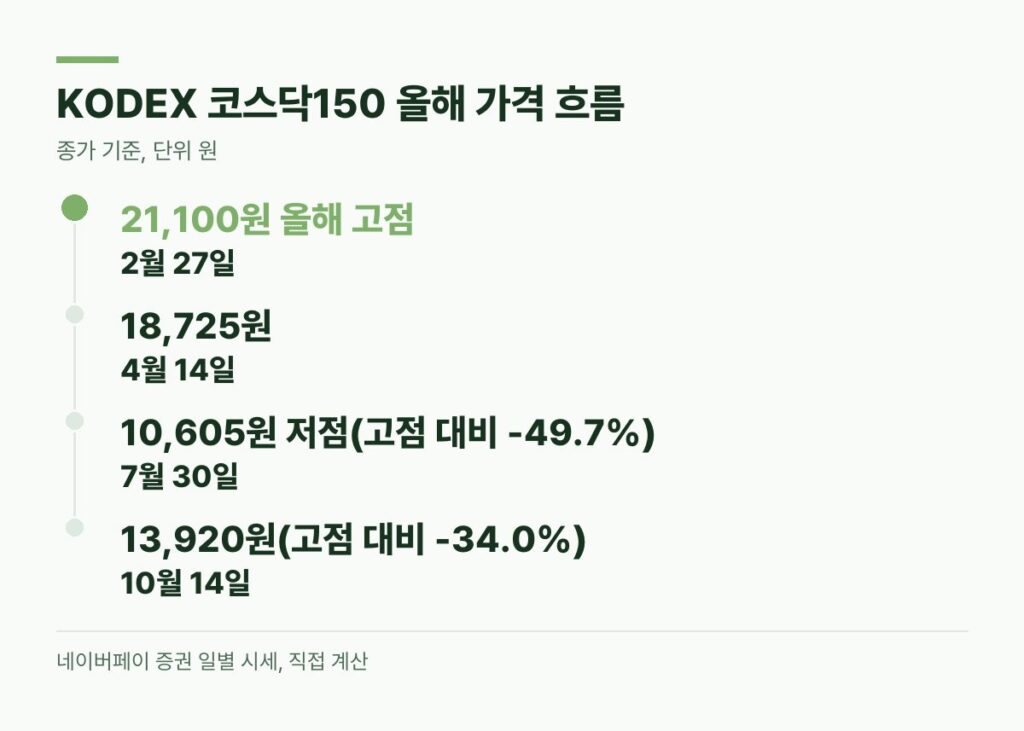
이 ETF는 올해 2월 27일 21,100원까지 올랐다가 7월 30일 10,605원으로 내렸습니다. 고점보다 49.7% 낮은 가격이었습니다. 이후 올라 10월 14일 13,920원으로 고점보다 34.0% 낮습니다.
10월 13일 14,225원에서 14일 13,920원으로 하루에 2.1% 내렸습니다.
KODEX 코스닥150은 올해 고점에서 반토막이 난 뒤 다시 오르내리는 ETF입니다.
귀하께서 지금 사신다면 이 오르내림을 그대로 겪게 되니, 한 번에 몰아 사기보다 매달 나눠 사는 쪽이 부담이 덜합니다. 아래 계산은 연 5%로 낮춰 잡았고, 최근 10년 연평균 4.3%와 비슷한 수준입니다.
매달 50만 원씩 10년 모으면 계좌별로 얼마 받나
매달 50만 원씩 10년 동안 연 5%로 불어난다고 보면, 세금 떼고 받는 돈은 일반계좌가 7,737만 원입니다. ISA는 7,750만 원, 연금저축은 7,323만 원이고 세액공제를 따로 돌려받습니다.
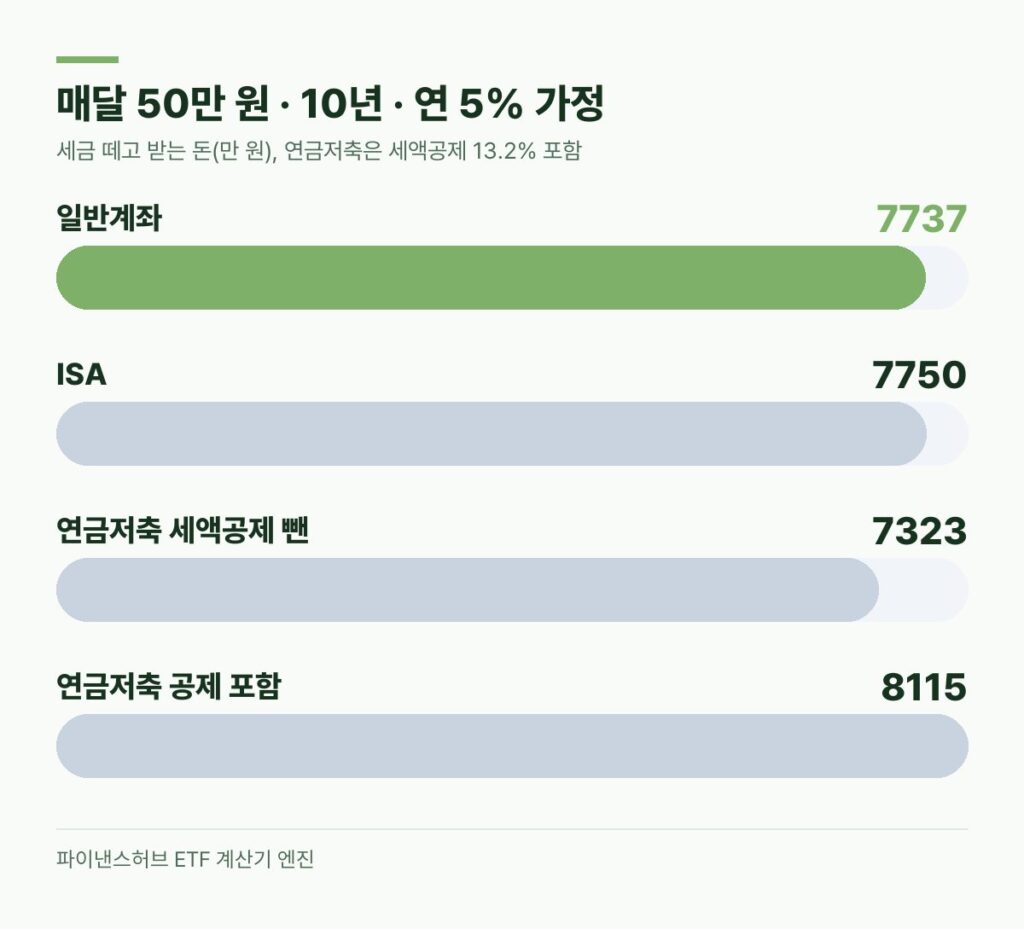
KODEX 코스닥150은 국내 주식형 ETF라 일반계좌에서도 팔 때 남긴 차익에 세금이 없습니다. 세금은 분배금에만 붙고 분배율이 0.2%라서 10년간 세금은 11만 원입니다.
| 계좌 | 10년간 낸 세금 | 세금 떼고 받는 돈 | 일반계좌와 차이 |
|---|---|---|---|
| 일반계좌 | 11만 원 | 7,737만 원 | – |
| ISA(일반형) | 0원 | 7,750만 원 | +13만 원 |
| 연금저축(세액공제 빼고) | 426만 원 | 7,323만 원 | -414만 원 |
| 연금저축(세액공제 13.2% 포함) | 426만 원 | 8,115만 원 | +379만 원 |
| 연금저축(세액공제 16.5% 포함) | 426만 원 | 8,313만 원 | +577만 원 |
KODEX 코스닥150은 일반계좌에서도 차익 세금이 없어, ISA로 옮겨도 13만 원밖에 차이가 없습니다.
연금저축은 연금으로 받을 때 이익과 세액공제 받은 원금에 5.5%를 냅니다. 일반계좌에서 차익 세금이 없었을 이익에도 세금이 붙어서 세액공제를 빼면 414만 원 적습니다.
수익률이 달라지면 계좌별 순서도 달라지나
수익률이 높아질수록 연금저축의 이점은 줄어듭니다. 연금으로 받을 때 내는 5.5%가 커지는 이익에도 붙기 때문입니다.
| 매달 50만 원 · 10년 | 일반계좌 | ISA | 연금저축(공제 13.2% 포함) |
|---|---|---|---|
| 연 3% | 6,978만 원 | 6,990만 원 | 7,397만 원 |
| 연 5% | 7,737만 원 | 7,750만 원 | 8,115만 원 |
| 연 7% | 8,586만 원 | 8,601만 원 | 8,920만 원 |
연금저축이 앞서는 폭은 연 3%일 때 419만 원, 연 7%일 때 334만 원으로 줄어듭니다.
이 표는 매년 같은 수익률이 이어진다고 본 계산입니다. KODEX 코스닥150은 해마다 오르내림이 커서 실제 경로는 이 표와 크게 다를 수 있습니다. 넣을 돈이 매달 30만 원으로 줄어도 순서는 같아서, 세액공제를 더한 연금저축이 4,869만 원쯤으로 가장 많습니다.
같은 코스닥150 ETF인데 보수와 수익률은 어떻게 다른가
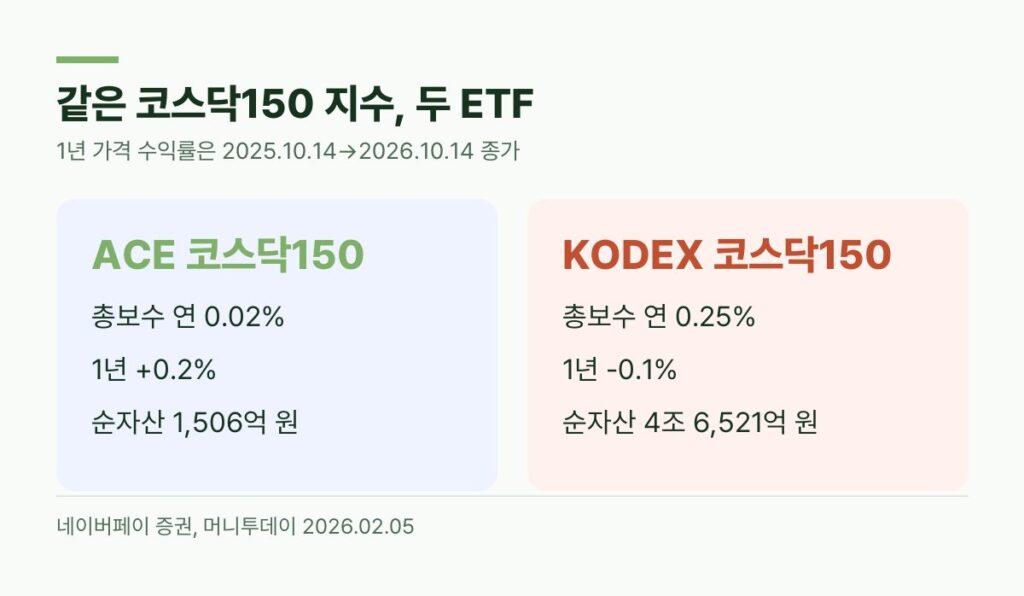
코스닥 150 지수를 1배로 따라가는 ETF는 여러 개이고 1년 가격 수익률은 -1.0%에서 +0.2%로 비슷합니다.
| 상품 | 1년(가격 기준) | 총보수(연) | 순자산 |
|---|---|---|---|
| KODEX 코스닥150 | -0.1% | 0.25% | 4조 6,521억 원 |
| TIGER 코스닥150 | -1.0% | 0.1~0.2%대 | 1조 3,293억 원 |
| RISE 코스닥150 | -0.1% | 0.1~0.2%대 | 3,210억 원 |
| ACE 코스닥150 | +0.2% | 0.02% | 1,506억 원 |
| HANARO 코스닥150 | -0.9% | 0.1~0.2%대 | 195억 원 |
기준: 네이버페이 증권 일별 시세(2025-10-14 → 2026-10-14 종가)와 ETF 분석. 총보수는 머니투데이 2026년 2월 5일 보도로 ACE 코스닥150이 0.02%, KODEX 코스닥150이 0.25%이고 그 밖의 1배 추종 ETF는 0.1~0.2%라고 전했습니다. 가격 수익률이라 분배금은 빠져 있습니다.
총보수가 가장 낮은 ACE 코스닥150이 1년 가격 수익률도 가장 높았고, 순자산이 가장 큰 KODEX 코스닥150은 보수가 가장 높습니다.
머니투데이는 같은 지수를 따라가도 총보수와 괴리율에 따라 수익률이 조금씩 달라지고, 순자산과 거래량도 따져야 한다고 전했습니다. 한 ETF를 고를 때 보수만 보지 말고 매매 편의도 함께 보라는 뜻입니다.
KODEX 코스닥150 배당금은 1년에 1주당 28원입니다
KODEX 코스닥150 배당금(분배금)은 최근 1년 1주당 28원, 주가 대비 0.2%입니다. 네이버페이 증권 기준으로 올해는 4월에 한 번 나왔습니다.
KODEX 코스닥150 배당금은 주가의 0.2%라서, 수익은 거의 전부 주가 변동에서 나옵니다.
운용사 공시 원문은 확인하지 못해 네이버페이 증권 값을 썼습니다. 위의 계좌별 계산은 이 분배금을 받는 대로 다시 산다고 보고 낸 값입니다.
보신자99의 창구 메모
제가 제조업 기획실에서 수요 예측표를 만들 때 매출 상위 품목이 전체에서 얼마를 차지하는지부터 표시해 두었습니다. 그 몇 품목이 흔들리면 표 전체가 같이 흔들렸기 때문입니다.
KODEX 코스닥150도 같은 방식으로 봅니다. 구성 상위 10개 종목이 전체의 35.1%이고 알테오젠 한 종목만 6.9%입니다. 제가 보기에 코스닥은 종목 몇 개의 움직임이 지수 전체로 번지기 쉬운 시장입니다.
코스닥150 ETF를 담기 전에는 지난 1년 수익률보다 고점 대비 낙폭 34.0%를 견딜 수 있는 금액인지 먼저 따져 보십시오.
계좌를 정하는 순서는 이렇습니다. 연금저축 세액공제 한도 600만 원을 먼저 쓸지 정하고, 그 위의 돈은 ISA나 일반계좌로 나눠도 세금 차이가 크지 않습니다. 코스닥150만 담지 않고 다른 지수 ETF와 나눠 한 계좌가 몰리지 않게 하는 방법도 있습니다.
KODEX 코스닥150 모으기 전에 할 일 다섯 가지
- 매달 넣을 금액을 정하고 ETF 계산기로 계좌별 10년 뒤 금액을 확인합니다
- 고점 대비 34% 낙폭이 와도 버틸 수 있는 금액인지 먼저 정합니다
- 연금저축 세액공제 한도 600만 원을 어떤 ETF로 채울지 정합니다
- 같은 코스닥150 ETF의 총보수와 순자산을 비교해 상품을 정합니다
- 증권사 앱에서 매달 같은 날 자동으로 사도록 적립식 매수를 걸어 둡니다
KODEX 코스닥150 수익률·세금 Q&A
Q. KODEX 코스닥150 수익률은 얼마인가요?
A. 2026년 10월 14일 종가 기준 1년은 -0.1%, 3년은 누적 +8.1%, 10년은 누적 +52.6%입니다. 분배금을 뺀 가격 기준이고 고점인 2월 27일보다는 34.0% 낮습니다.
Q. KODEX 코스닥150을 팔 때 세금을 내나요?
A. 일반계좌에서도 팔 때 남긴 차익에는 세금이 없습니다. 국내 주식형 ETF이기 때문입니다. 분배금에만 15.4%가 붙습니다.
Q. 매달 50만 원씩 10년 모으면 얼마가 되나요?
A. 연 5%로 불어난다고 보면 세금 떼고 일반계좌 7,737만 원, ISA 7,750만 원입니다. 연금저축은 7,323만 원이고 세액공제를 더하면 8,115만 원입니다.
Q. 왜 올해 많이 내렸나요?
A. 이 글은 하락 원인을 확인하지 못했습니다. 가격은 2월 27일 21,100원에서 7월 30일 10,605원까지 내렸다가 10월 14일 13,920원입니다.
Q. KODEX 코스닥150 배당금은 얼마인가요?
A. 최근 1년 1주당 28원, 주가 대비 약 0.2%입니다. 올해는 4월에 한 번 지급됐습니다.
출처
- 네이버페이 증권 KODEX 코스닥150 시세·ETF 분석(2026년 10월 14일 기준) 원문
- 머니투데이 「오천피 놓치고 “3000스닥 베팅”…수익률 가장 높은 코스닥 ETF는[ETFvsETF]」(2026.02.05) 원문
함께 읽으면 좋은 글
본 글은 단순 정보 제공용이며, 투자 권유가 아닙니다. 모든 책임은 본인에게 있습니다. 계좌별 금액은 연 수익률(주가+배당)을 3·5·7%로 가정하고 분배금을 다시 산다고 본 예시이며, 금융소득종합과세·중도 인출은 반영하지 않았습니다. 연금저축 세금은 55~69세 연금소득세율 5.5%로 계산했습니다. 실제 금액은 달라질 수 있으니 증권사, 세무사에 확인하시기 바랍니다. 본문 속 사례는 이해를 돕기 위해 재구성한 것입니다.