
주택담보대출 금리, 지금은 7%대이고 8%는 전망입니다
주택담보대출 금리, 정확한 숫자부터 말씀드리겠습니다. 상단은 지금 연 7.15%입니다. 5대 시중은행의 5년 고정형 금리를 8월 28일에 평균 값입니다.
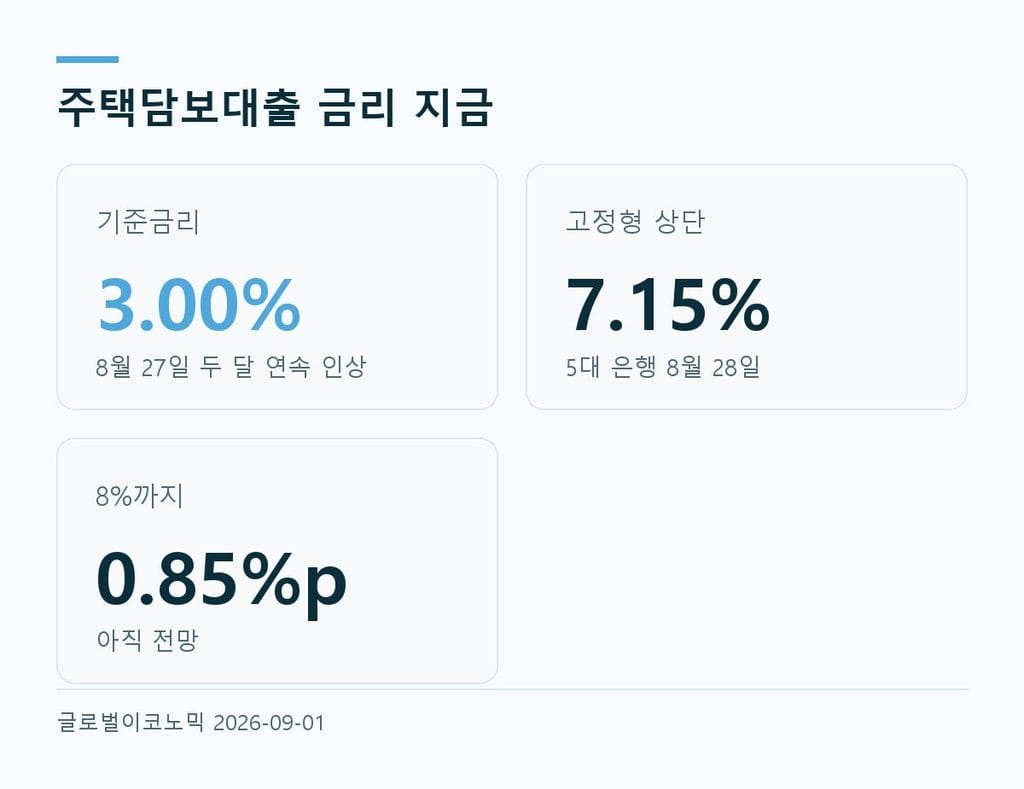
8%는 아직 오지 않았습니다. 7.15%에서 8%까지는 0.85%p가 남아 있습니다. 다만 한국은행이 두 달 연속 기준금리를 올리면서, 8%가 멀지 않았다는 전망이 나오고 있습니다.
주택담보대출 금리는 왜 이렇게 올랐나요
이유는 한 줄로 정리됩니다. 한국은행이 기준금리를 올렸기 때문입니다.
- 7월에 한 번 올렸습니다
- 8월 27일에 한 번 더 올렸습니다
- 그래서 기준금리가 2.75%에서 3.00%가 됐습니다
기준금리는 모든 대출 금리의 바닥입니다. 바닥이 올라가면 주택담보대출 금리도 따라 올라갑니다. 여기에 미국 국채 금리까지 높아져서, 은행이 돈을 빌려오는 값도 비싸졌습니다.
주택담보대출 금리가 오르면 한 달에 얼마나 더 내나요
숫자로 보면 바로 와닿습니다. 3억 원을 30년 동안 갚는다고 가정하고 계산해 봤습니다. 매달 원금과 이자를 같은 금액으로 나눠 내는 방식입니다.
| 주택담보대출 금리 | 한 달 상환액 |
| 연 4.68% (현재 하단) | 약 155만 원 |
| 연 7.15% (현재 상단) | 약 203만 원 |
| 연 8.00% (전망) | 약 220만 원 |
하단과 8%를 비교하면 한 달에 약 65만 원이 차이 납니다. 1년이면 780만 원입니다. 같은 3억 원을 빌렸는데 금리 하나로 이만큼 벌어집니다.
더 쉽게 기억하는 방법도 있습니다. 3억 원을 빌렸다면, 금리 1%p에 1년 이자가 약 300만 원씩 움직입니다.
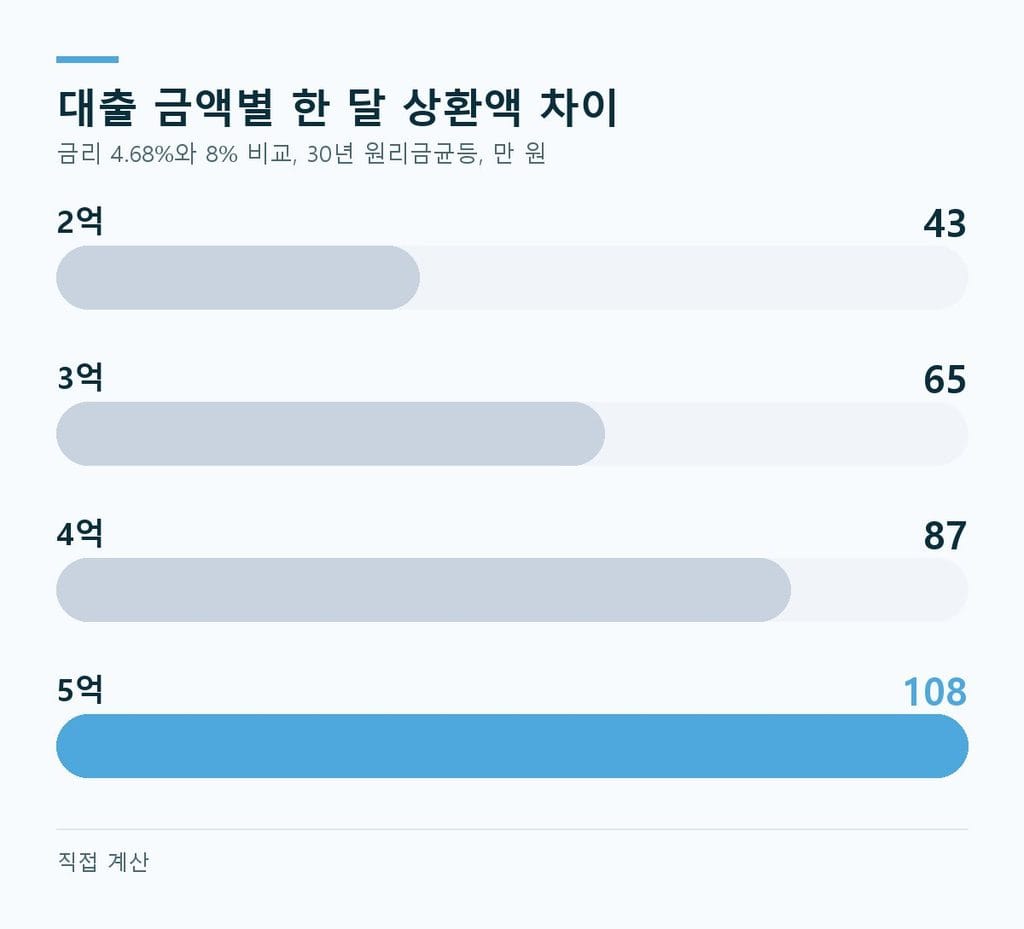
대출 금액별 한 달 상환액 차이
대출 금액이 클수록 차이도 커집니다. 같은 30년 조건에서 주택담보대출 금리가 4.68%일 때와 8%일 때를 나란히 놓았습니다.
| 대출 금액 | 4.68%일 때 | 8%일 때 | 한 달 차이 |
| 2억 원 | 약 103만 원 | 약 147만 원 | 약 43만 원 |
| 3억 원 | 약 155만 원 | 약 220만 원 | 약 65만 원 |
| 4억 원 | 약 207만 원 | 약 294만 원 | 약 87만 원 |
| 5억 원 | 약 259만 원 | 약 367만 원 | 약 108만 원 |
5억 원을 빌린 분이라면 한 달에 100만 원 넘게 더 내야 하는 셈입니다. 월급은 그대로인데 대출 상환액만 이만큼 늘면, 생활비를 줄이는 것만으로는 버티기 어렵습니다. 영끌족이 불안해하는 이유가 바로 여기에 있습니다.
변동형 주택담보대출 금리는 언제 바뀌나요
변동형은 금리가 매일 바뀌지는 않습니다. 보통 6개월마다 한 번 새 금리가 적용됩니다. 대출 계약서에 「변동 주기」로 적혀 있습니다.
그래서 기준금리가 오른 날 바로 이자가 늘지는 않습니다. 내 대출의 다음 변동일에 한꺼번에 반영됩니다. 이 날짜를 미리 알아 두시면, 몇 달 뒤 늘어날 이자를 미리 준비하실 수 있습니다.
영끌족은 정말 못 버티나요
영끌족은 영혼까지 끌어모아 대출을 받아 집을 산 분들을 말합니다. 소득에 비해 대출이 큰 분들이라 금리가 오르면 가장 먼저 부담을 느낍니다.
그런데 모두가 똑같이 힘든 것은 아닙니다. 대출을 어떤 방식으로 받았는지가 갈림길입니다.
- 변동형 — 금리가 오르면 내 이자도 바로 따라 오릅니다. 지금 가장 먼저 확인하셔야 합니다
- 고정형 — 정해진 기간 동안은 금리가 그대로입니다. 당장은 영향이 적습니다
- 혼합형 — 처음 몇 년만 고정이고 이후 변동으로 바뀝니다. 바뀌는 날짜를 꼭 확인하셔야 합니다
단순히 「금리가 올랐다」가 아니라, 내 대출이 언제 새 금리를 적용받는지가 실제 부담을 정합니다.
지금 할 수 있는 일은 무엇인가요
금리를 내가 정할 수는 없습니다. 하지만 줄일 수 있는 부분은 있습니다.
- 금리인하요구권을 확인하십시오. 승진이나 연봉 인상으로 소득이 늘었다면 은행에 금리를 낮춰 달라고 요청할 수 있습니다
- 중도상환수수료가 없어지는 시점을 확인하십시오. 보통 대출 3년이 지나면 수수료 없이 갈아탈 수 있습니다
- 다른 은행 금리와 비교해 보십시오. 같은 5대 은행 안에서도 주택담보대출 금리가 4%대부터 7%대까지 넓게 퍼져 있습니다
보신자99의 창구 메모
은행 창구에서 금리가 오를 때마다 가장 많이 들었던 말이 있습니다. 「제 대출이 변동이었는지 고정이었는지 기억이 안 나요.」
많은 분이 대출받은 날 이후로 계약서를 다시 펴 보지 않으십니다. 그래서 금리가 오른 뒤에야 이자 통지서를 보고 놀라십니다. 귀하께서 지금 하실 일은 복잡하지 않습니다. 대출 계약서에서 「금리 방식」과 「변동 주기」 두 줄만 확인하시면 됩니다.
오늘 확인하실 것 셋
- 내 주택담보대출이 변동형인지, 고정형인지, 혼합형인지
- 변동형이라면 다음 금리가 바뀌는 날짜
- 대출 3년이 지났다면 다른 은행으로 갈아탈 때 금리가 얼마나 낮아지는지
은행별 주택담보대출 금리는 은행연합회 소비자포털에서 한 번에 비교하실 수 있습니다.
함께 보면 좋은 글
소득이 늘었다면 먼저 금리인하요구권 268만 건, 수용은 5건 중 1건을 보시고 요청 방법을 확인해 보십시오.
새로 대출을 알아보신다면 가계대출 총량 30조 늘어도 내 한도는 그대로다에 은행 한도가 어떻게 정해지는지 정리해 두었습니다.
내 소득으로 얼마까지 빌릴 수 있는지는 주택담보대출 한도 계산기에 소득만 넣으시면 바로 나옵니다.
자주 묻는 질문
주택담보대출 금리가 지금 8%인가요
아닙니다. 8월 28일 기준 5대 은행 고정형 상단은 연 7.15%입니다. 8%는 기준금리가 더 오를 경우의 전망입니다.
고정형 대출이면 괜찮은가요
고정 기간 동안은 괜찮습니다. 다만 혼합형은 몇 년 뒤 변동으로 바뀌므로, 바뀌는 날짜를 미리 확인하셔야 합니다.
주택담보대출 금리 1%p면 이자가 얼마나 늘어나나요
3억 원 기준으로 1년에 약 300만 원입니다. 한 달로 나누면 약 25만 원입니다.
본 글은 단순 정보 제공용이며, 투자 권유가 아닙니다. 모든 책임은 본인에게 있습니다.