정기예금 금리, 지금 몇 %인가
정기예금 금리는 지금 1년 만기 연 3%대 중반입니다.


조건 없이 3.6%를 넘게 주는 은행도 여럿 있습니다.
한국은행이 7월과 8월 두 달 연속 기준금리를 올려 연 3.00%가 되면서 은행들이 예금 금리를 따라 올렸습니다. 파이낸셜뉴스는 9월 10일 이미 5대 은행 모두 연 3%대 정기예금을 팔고 있다고 전했습니다. 하나은행은 이날 「하나의 정기예금」 1년 금리를 3.2%에서 3.3%로, 우리은행은 「WON플러스예금」을 3.2%에서 3.4%로 올렸습니다. 열흘 뒤 글로벌이코노믹 보도에 따르면 KB국민은행과 우리은행이 9월 중순 대표 정기예금 1년 금리를 연 3.5%로 올렸고, 5대 은행 정기예금 잔액은 9월 17일 기준 1,010조 원을 넘었습니다.
제가 창구에 있을 때도 금리가 오르는 시기에는 만기가 돌아온 예금을 어디로 옮길지 묻는 분이 부쩍 늘었습니다. 그때마다 드린 첫 대답은 같았습니다. 광고에 나온 숫자 말고, 내가 실제로 받을 숫자를 먼저 보셔야 한다는 것이었습니다.
5대 은행 정기예금 금리 3.5%, 누구나 받는 숫자인가
아닙니다. 대형 은행 3.5%는 대개 우대 포함 최고금리입니다.
우대금리를 다 채워야 받는 숫자라는 뜻입니다.
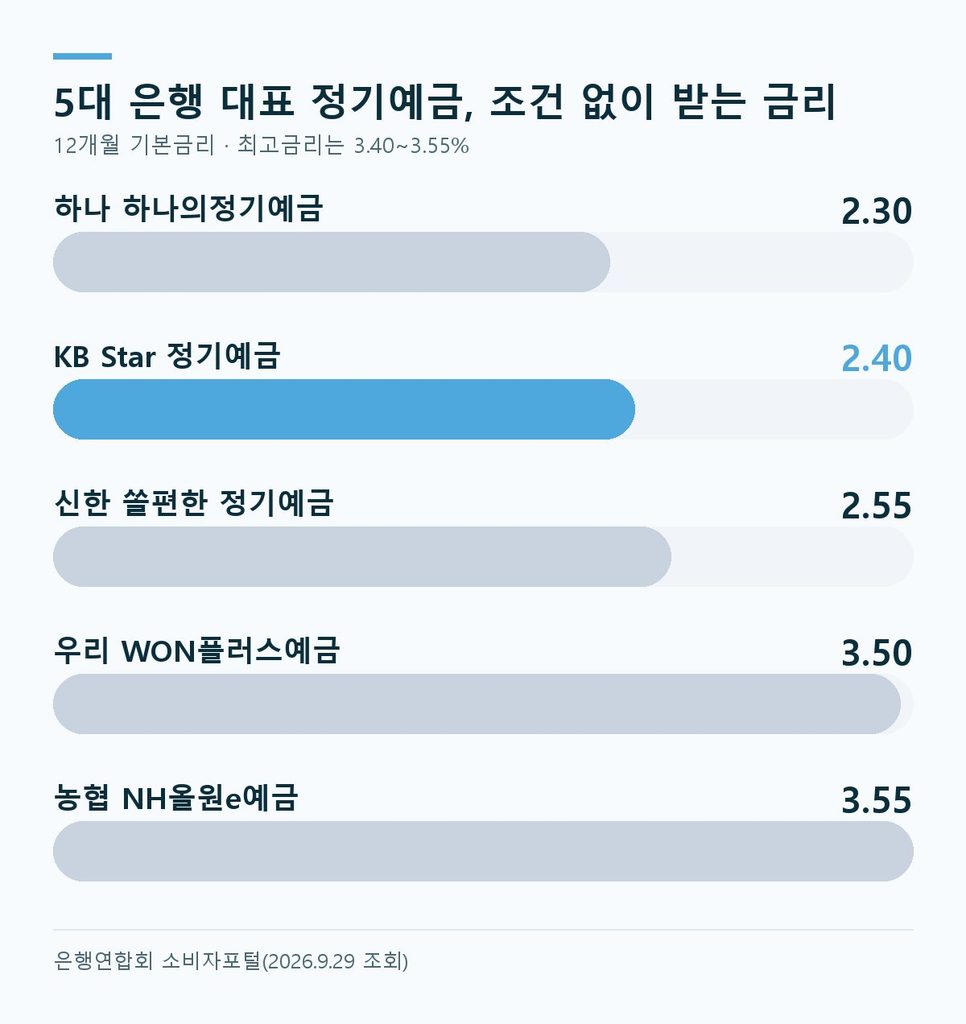
은행연합회 소비자포털에 9월 29일 공시된 12개월 정기예금 금리를 보면 차이가 분명합니다.
| 은행 | 상품 | 기본금리 | 최고금리 |
|---|---|---|---|
| KB국민은행 | KB Star 정기예금 | 2.40% | 3.50% |
| 신한은행 | 쏠편한 정기예금 | 2.55% | 3.40% |
| 하나은행 | 하나의정기예금 | 2.30% | 3.40% |
| 우리은행 | WON플러스예금 | 3.50% | 3.50% |
| NH농협은행 | NH올원e예금 | 3.55% | 3.55% |
KB국민·신한·하나은행의 대표 상품은 기본금리가 2%대입니다. 3.4~3.5%를 받으려면 은행이 정한 우대 조건을 채워야 합니다. 반대로 우리은행 WON플러스예금과 NH농협은행 NH올원e예금은 기본금리와 최고금리가 같아 조건 없이 그 금리를 받습니다.
정기예금 금리 높은 곳, 조건 없이 3.6% 넘는 은행
정기예금 금리 높은 곳은 지방은행과 인터넷은행, 특수은행 쪽에 몰려 있습니다. 같은 공시에서 기본금리가 3.6% 이상인 상품만 추리면 이렇습니다.
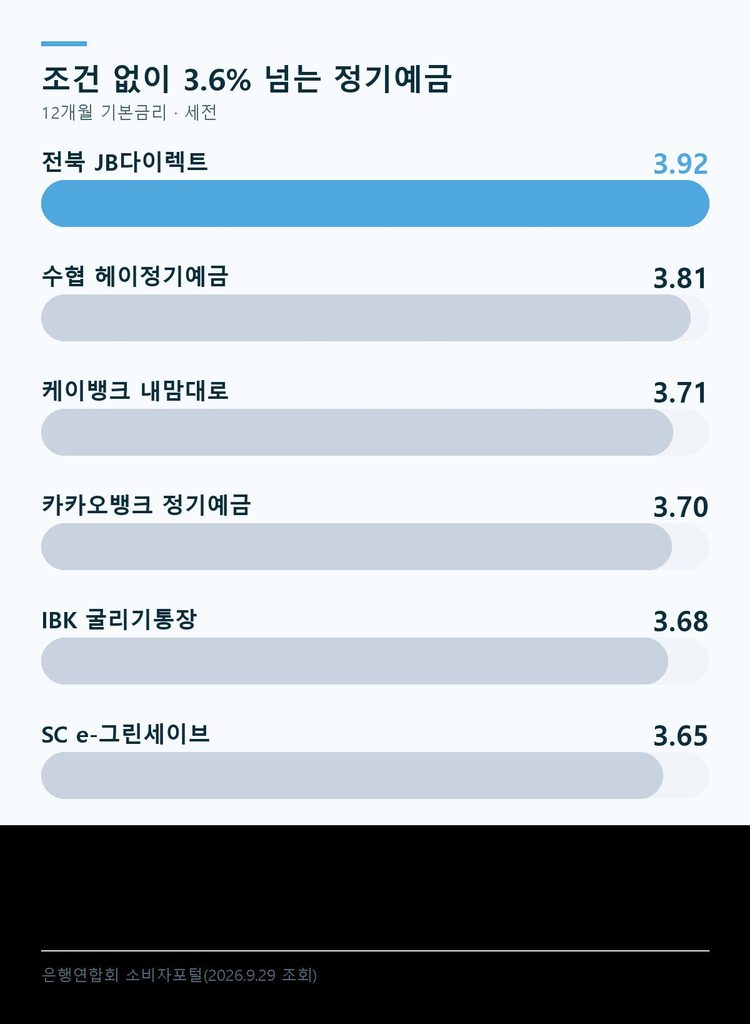
- 전북은행 JB 다이렉트예금통장 — 3.92%
- Sh수협은행 헤이(Hey)정기예금 — 3.81%
- 케이뱅크 내맘대로 이자받는 정기예금 — 3.71%
- 카카오뱅크 정기예금 — 3.70%
- IBK기업은행 IBK굴리기통장(정기예금) — 3.68%
- SC제일은행 e-그린세이브예금 — 3.65%(최고 3.85%)
- 광주은행 스마트모아Dream정기예금 — 3.64%(최고 3.84%)
- 한국산업은행 KDB 정기예금·토스뱅크 먼저 이자 받는 정기예금 — 3.60%
공시 금리는 세금을 떼기 전 금리입니다. 비대면 가입 전용 상품이 많고, 은행 사정에 따라 공시에 시차가 있을 수 있어 가입 직전 해당 은행 앱에서 한 번 더 확인하셔야 합니다.
정기예금 금리 0.4%포인트 차이, 이자는 얼마나 다른가
1,000만 원을 1년 맡기면 세후 이자 차이는 약 3만 4천 원입니다.
- 연 3.5%: 세전 이자 35만 원, 이자소득세 15.4%(5만 3,900원)를 떼면 세후 29만 6,100원
- 연 3.9%: 세전 이자 39만 원, 세금 6만 60원을 떼면 세후 32만 9,940원
- 차이: 세후 3만 3,840원
금액이 커질수록 차이도 커집니다. 5,000만 원이면 같은 0.4%포인트가 세후 약 17만 원이 됩니다. 반대로 우대 조건을 못 채워 기본금리 2.40%만 받게 되면, 1,000만 원 기준 세후 이자는 20만 3,040원으로 3.9% 상품보다 12만 원 넘게 적습니다.
정기예금 금리, 지금 가입할까 10월을 기다릴까
- 당장 쓸 일이 없는 돈이면 지금 넣어도 손해가 크지 않습니다. 한 달을 기다리는 동안 그 돈은 낮은 금리에 머뭅니다. 금리가 더 오르더라도 그 차이를 한 달 공백으로 까먹을 수 있습니다.
- 금액을 나눠 넣는 방법이 있습니다. 절반은 지금 1년 예금에, 나머지는 10월 금융통화위원회 결정을 본 뒤에 넣으면 한쪽으로 쏠린 판단의 위험이 줄어듭니다.
- 대출이 있다면 예금보다 상환을 먼저 따져 봅니다. 기준금리가 오르면 대출 금리도 오릅니다. 대출 금리가 예금 세후 금리보다 높다면 갚는 쪽이 확실한 수익입니다. 이미 대출이 있으시면 금리인하요구권부터 확인하시고, 새로 빌릴 계획이라면 대출한도 계산기로 한도와 부담을 먼저 보십시오.
보신자99의 27년 창구 인사이트
정기예금 금리 비교는 단순히 「어디가 제일 높은가」의 문제가 아니라 「그 금리를 내가 받을 수 있는가」의 문제입니다.보신자99의 창구 메모
제 지인 중 한 분은 광고에서 본 3.5%를 믿고 대형 은행 예금에 들었다가, 만기 때 통장에 찍힌 이자를 보고 창구로 오셨습니다. 급여 이체 우대 조건을 못 채워 기본금리만 적용됐던 것입니다. 상품설명서에는 분명히 적혀 있었지만, 가입할 때는 아무도 그 줄을 읽지 않았습니다.
귀하께서 확인하실 것은 두 칸입니다. 기본금리와 최고금리가 같은지, 다르다면 우대 조건을 내가 확실히 채울 수 있는지입니다. 이 두 칸만 보셔도 광고 숫자와 통장 숫자가 어긋나는 일은 거의 없습니다.
정기예금 금리에 대해 자주 묻는 질문
정기예금 금리 높은 곳은 어떻게 비교하나요?
전국은행연합회 소비자포털 「예금금리」에서 정기예금·12개월을 고르면 은행별 기본금리와 최고금리가 한 표에 나옵니다. 공시는 세전 금리입니다.
기본금리와 최고금리는 무엇이 다른가요?
기본금리는 조건 없이 받는 금리이고, 최고금리는 급여 이체·카드 실적 같은 우대 조건을 모두 채웠을 때의 금리입니다. 두 숫자가 같으면 조건이 없는 상품입니다.
예금 이자에는 세금이 얼마나 붙나요?
일반 과세 기준으로 이자소득세 14%와 지방소득세 1.4%, 합계 15.4%를 떼고 지급합니다.
기준금리는 지금 몇 %인가요?
한국은행은 8월 27일 기준금리를 연 2.75%에서 3.00%로 올렸습니다. 7월에 이은 두 달 연속 인상입니다.
출처
- 전국은행연합회 소비자포털 「예금금리 — 정기예금」(2026.09.29 조회) 원문
- 파이낸셜뉴스 「은행 정기예금 금리 연 3%대로 인상」(2026.09.10) 원문
- 글로벌이코노믹 「시중은행 정기예금 3.5% 시대…KB·우리은행 잇달아 금리 인상」(2026.09.21)
- 서울신문 「한국은행 기준금리 3.00% 결정…‘백투백’ 인상 현실화」(2026.08.27) 원문
함께 읽으면 좋은 글
본 글은 단순 정보 제공용이며, 투자 권유가 아닙니다. 모든 책임은 본인에게 있습니다. 본문 속 사례는 이해를 돕기 위해 재구성한 것입니다.